借不到钱的困境与破局之道
信用体系的裂缝往往在紧急时刻显现。当个人信用记录因失业、疾病或突发支出被划上污点时,金融机构的算法会迅速将风险标签附加于借款人身上。这种机械化的评估机制忽视了个体处境的复杂性,导致真正需要救助的人被系统性排除在外。银行风控模型依赖的不仅是还款能力数据,更包含对借款人未来收入的预判,而这种预判在经济波动期往往失灵。当借款人试图通过亲友借贷时,社会关系网络的透支又加剧了信任危机,形成恶性循环。
心理负债的累积常被低估,但其破坏力远超财务赤字。持续的借贷失败会引发自我价值感的崩塌,催生出"债务羞耻"的心理阴影。这种心理负担会扭曲借款人的决策模式,使其在急需资金时陷入非理性选择,比如转向高利贷或非法借贷渠道。更隐蔽的后果是,长期无法获得正当融资的个体可能丧失对金融系统的信任,进而影响整个社会的信用生态。这种心理创伤的修复周期往往远超经济困境的解决时间。
系统性风险在微观层面的投射往往被忽视。当某个群体普遍遭遇借贷障碍时,其消费能力的萎缩会波及产业链条,形成连锁反应。中小企业主若无法获得经营性贷款,可能被迫裁员或减产;医疗从业者若无法筹措手术费用,将直接影响患者救治。这种个体困境与宏观经济的关联性,揭示出现行金融体系在风险分散机制上的缺陷。监管机构在追求风险控制时,往往忽略了对系统性脆弱点的识别与干预。
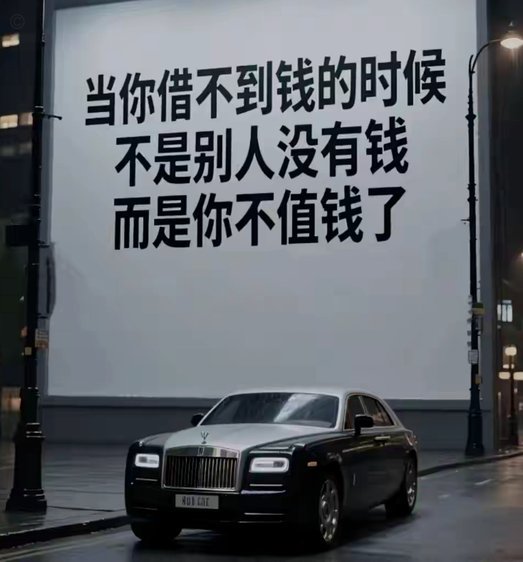
破解困局需要构建多层次的缓冲机制。社区互助基金的建立能为突发性支出提供临时救济,而基于区块链的信用重建平台则可能为被污损的信用记录提供修复通道。更重要的是,金融机构需在风险评估模型中引入动态调整因子,将借款人应对危机的韧性纳入考量。当社会开始接受"暂时性信用瑕疵"的合理性时,那些被系统性排除的个体才可能重新获得经济参与权。这种制度性包容的建立,本质上是对人性复杂性的尊重。
相关文章
花呗借贷合法吗知乎探析
花呗平台借贷的合法性问题,在知乎等社交平台持续引发讨论,核心在于其特殊的消费信贷模式与传统法律框架的契合度。简单地将其归类为“借贷”或“不借贷”过于简化。花呗本质上是一种基于用户信用评估的、与支付宝账...
得物平台:优选潮品,值得买
得物购物平台自2013年成立以来,凭借其独特的二手交易平台定位迅速吸引了大量用户。如今,它已发展成为涵盖新品交易的综合性电商平台。从品牌验证、鉴定服务到严格的供应链管理,得物在多个方面展现了其专业性和...
鹿优选先享卡:积分可兑换现金,如何最大化奖励返还?
鹿优选先享卡,作为其推出的高端消费金融产品,一直以来都以其独特的“先消费后还”模式吸引了不少用户。 核心问题集中在卡片能否实现灵活的资金回流,即能否“提现”,这对于用户来说是决定其是否选择这张卡的重要...
羊小咩便荔卡实用技巧
羊小咩便荔卡作为一种新兴的支付工具,近年来备受年轻消费群体的喜爱。它不仅提供了一种便捷的交易方式,还通过各种促销活动吸引用户参与其中。然而,在享受其便利的同时,许多人也关注如何最大化地利用这张卡片的价...
羊小咩额度提阶:玩转消费策略
羊小咩的购物额度提升并非一蹴而就,而是一个与你的消费行为、信用记录和平台算法相互作用的复杂过程。首先,需要明确的是,羊小咩的额度提升策略核心在于积极参与平台生态,并建立起良好的消费信用。单纯的“刷单”...
花呗套付风险高吗?
花呗套付款的本质是通过技术手段规避平台风控规则,其可靠性建立在系统漏洞的短期存在上。但支付宝的风控体系已形成多维度监测网络,包括交易行为分析、设备指纹识别、IP地址追踪等。当用户频繁触发异常交易模式时...