拼多多商家资金周转难题
电子商务的核心本质是资金周转率的博弈。对于拼多多商家而言,高额的成交额往往伴随着结算周期的滞后性,这种时间差极易导致经营者陷入“有利润无现金”的窘境。当供应链的扩张速度超过了平台回款的速度,资金链的紧绷便成了常态。这种压力迫使部分经营者开始寻求非正常的资金加速手段,试图通过改变资金流向来缓解生存压力。然而,这种对流动性的渴求,极易模糊经营逻辑与违规风险之间的界限。
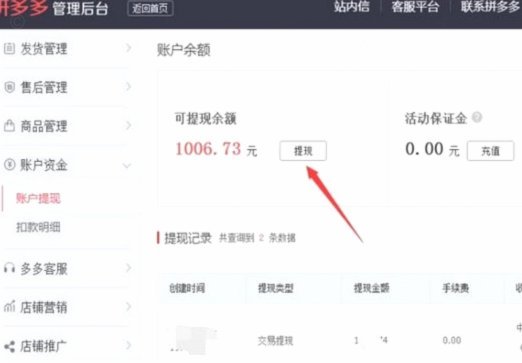
这种试图通过灰色路径解决问题的行为,常被冠以“拼多多套现诚信商家”这类复杂的标签。尽管经营者自认为是在进行合规的资金调度,但平台的底层算法逻辑是基于交易真实性构建的。一旦资金流转的轨迹偏离了正常的消费行为模型,系统便会迅速识别并触发风控机制。所谓的“诚信”面对算法时往往显得苍白,因为任何试图人为加速结算、模拟虚假交易的行为,最终都会导致资金被冻结,使原本的流动性问题演变成不可逆的经营危机。
面对“现金怎么办”这一迫切的现实问题,盲目的资金扩张往往是饮鸩止渴。如果通过风险手段获取了短期现金流,必须意识到这并非真正的经营红利,而是带有高昂成本的“借贷”。这类资金若被直接投入到进一步的补单或无底线的广告投放中,会迅速加剧资金链的脆弱性。理性的做法是将这部分资金作为风险缓冲垫,用于优化库存结构或提升供应链稳定性,而非投入到新一轮的流量博弈中,从而降低由于资金链断裂带来的系统性风险。
摆脱资金焦虑的根本路径在于构建健康的运营闭环。与其在寻找所谓“套现”路径的边缘试探,不如深耕供应链的效率优化。通过缩短采购周期、提升库存周转率以及优化物流响应速度,从本质上缩短资金的占用时间。只有当现金流成为真实需求驱动下的自然产物,而非通过金融手段强行萃取的产物时,商家才能面对日益严苛的平台监管环境,实现真正可持续的增长。
相关文章
鹿优选借款全流程解析:安全高效申请指南
在当前经济环境下,资金周转需求日益普遍,许多用户都在寻找高效便捷的借贷渠道。鹿优选作为新兴的借贷平台,凭借其灵活的机制和用户至上的服务理念,逐渐在市场中崭露头角。与传统金融机构相比,鹿优选更注重用户体...
花呗如何提现全攻略避免踩雷区
花呗的提现机制一直是个让用户困惑的话题,并非直接与银行卡间接关联。直接提现实际上是将花呗账单余额转换成可以用于银行卡消费的形式,这与传统意义上的“提现”有所不同。首要步骤,必须确保你的花呗账户已经开通...
揭秘便利卡包消费额度获取真相
便利卡包消费额度,这听起来像是数字游戏中的秘诀。实际上,它更像是一个复杂的财务谜团,背后的逻辑并非简单套公式就能破解。 每个便利卡包系统都有其独特的算法和数据加密机制,想要“套出来”额度需要深入理解这...
拿去花取现功能全解析:如何安全使用
近期,“拿去花”成为热议话题,围绕其能否取现及安全性问题,众说纷纭。首先,需要明确,“拿去花”是蚂蚁集团旗下的消费信贷产品,旨在为用户提供便捷的消费贷款服务。从功能上来看,这类消费金融产品确实提供了取...
便荔卡包提现安全攻略
便荔卡包作为一种新兴的支付工具,在日常生活中扮演着越来越重要的角色。它不仅为用户提供了便捷的购物和转账功能,还通过多样化的优惠活动吸引了大量用户。然而,随着使用人数的增加,关于便荔卡包提现的安全问题逐...
羊小咩贷款公司布局策略分析
羊小咩贷款公司的运营区域呈现出典型的金融业态分布特征。其核心服务网络覆盖长三角、珠三角等经济活跃地带,这类机构往往选择在商业中心区或金融集聚区设立分支机构。城市经济活跃度与人口密度构成选址基础,同时需...