花呗的裂痕:用户权益与风险透视
花呗,作为阿里巴巴集团打造的“先买后付”服务,最初被视为移动支付领域的一股创新力量。凭借其便捷的消费体验和“免息”的诱人策略,它迅速吸引了数亿用户,成为中国线上消费的“流量入口”。然而,近年来,围绕花呗出现了一系列问题,这些问题不仅关系到用户的资金安全,更暴露了平台在风险管理、用户权益保障以及长期可持续发展方面的挑战。最初的问题并非单一的爆发,而是随着用户规模的扩张和消费习惯的改变,逐渐累积起来的。核心在于“先买后付”模式本身固有的风险,以及平台在应对这些风险时的反应迟缓和措施不足。最初的投诉集中于退货处理的延误和不透明,用户难以获得合理的补偿,这反映出平台在售后服务方面的缺陷。随后,与第三方商家合作模式的扩张也带来了新的问题,例如虚假宣传、质量问题以及售后服务能力的不足,用户通过花呗支付的钱,最终并未真正得到解决。
更深层次的问题在于花呗的风险管理框架。尽管阿里巴巴在技术实力上具有优势,但其对“先买后付”模式固有风险的评估和控制仍然存在薄弱环节。过度依赖数据分析和算法模型,在风险识别上可能存在偏差,导致对高风险用户的风险评估不足。 此外,内部风控体系的建设也存在瓶颈。早期,花呗的风险控制主要依靠人工审核和简单的规则,无法有效识别和防范复杂的欺诈行为和信用风险。随着交易规模的扩大,这种模式变得越来越不适应。尽管后期花呗在引入第三方风控机构、加强风险模型优化等方面有所投入,但依然未能完全消除潜在的风险。更重要的是,平台在危机公关方面也屡次失准,延误了信息披露,加剧了用户的恐慌情绪,进一步损害了平台声誉。
值得关注的是,花呗问题不仅仅是“先买后付”模式本身的问题,也与中国庞大的消费市场和支付生态环境密切相关。随着用户数量的急剧增长,交易量和风险也在同步增加,这对平台的风险管理能力提出了前所未有的挑战。同时,监管部门对金融科技行业的日益严格,也对花呗等平台提出了更高的合规要求。 平台自身在扩张过程中,也缺乏对可持续发展的思考,过度追求短期利益,导致风险管理和用户权益保障方面的投入不足。 这种发展模式最终导致了信任危机,用户对花呗的信心受到严重打击。
解决花呗问题并非一蹴而就,需要平台从根本上转变经营理念,构建更加完善的风险管理体系,切实保障用户权益。这包括提升风险识别和评估能力,加强与第三方商家的监管,建立透明的退款流程,并积极回应用户关切,恢复用户信心。同时,监管部门也应加强对金融科技行业的监管,完善相关法律法规,为平台健康发展提供制度保障。 最终,花呗能否重塑其在消费者心中的形象,取决于其能否真正实现从“流量入口”向“负责任的金融服务提供商”的转变,而非仅仅依靠其庞大的用户规模和技术优势。
相关文章
套花呗手续费多少?风险提示
近年来,网络金融产品的多样化让资金周转变得更加便捷,但随之而来的套现行为也引发了广泛关注。花呗作为一种常见的消费信贷产品,在用户中拥有广泛的应用。然而,许多人对“套花呗钱要多少手续费”这一问题充满了好...
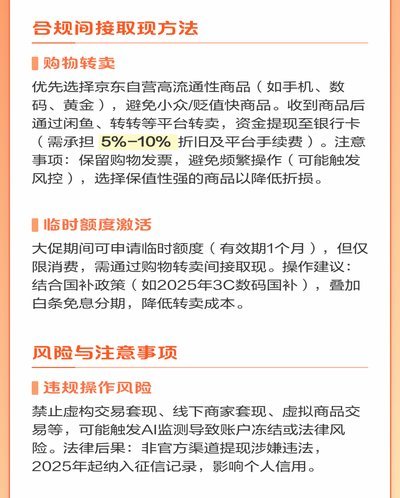
京东白条如何提现及注意事项
京东白条提现功能的设置本质上是对用户信用额度的灵活转化,但这一操作涉及复杂的资金流动规则。用户需通过京东APP进入“我的白条”页面,选择“提现”选项后,系统将根据账户信用评分自动匹配可提现额度。值得注...
如何高效获取与使用优惠的智慧
数字时代的“去哪拿”早已超越了简单的线上薅羊毛行为,演化成一种利用平台规则、优化资源配置的策略性思维。它不仅关乎获得优惠券、返利等直接利益,更是一种对商业模式、用户权益、以及信息不对称的敏锐洞察。从早...
分期乐购物金额如何提现?详细操作步骤与注意事项
分期乐购物后想要将金额提现,通常有几种途径可以考虑。首先,了解分期乐的提现政策是非常重要的一步。平台可能设有特定的条件或限制,比如账户实名制验证、信用评估结果等,确保用户符合提现要求。其次,在满足提现...
“拿去花”套现:风险与陷阱,真的靠谱吗?
“拿去花”套现回收商家,这种现象在二手交易领域如同浮萍般,其背后蕴含着复杂的金融逻辑和行为风险。简单粗暴地将其归为“不靠谱”或“非法”,往往缺乏深度分析。事实上,“拿去花”的运作模式,本质上是利用了传...
得物变现新趋势
在当今社会,随着数字经济的蓬勃发展,“得物即可变现”逐渐成为一种新的经济现象。这一现象的核心在于个人所拥有的实物资产或数字资源能够迅速转化为货币价值。无论是实体商品还是虚拟资产,只要具备一定的市场认可...