频繁网贷真的伤征信吗?影响和避坑指南
频繁的网贷行为在个人信用体系中并非无足轻重,其对征信记录的潜在冲击往往被公众低估。征信机构的核心评估指标包括还款历史、负债比率和信用使用率。当个人在短期内多次申请网贷产品时,这些行为会被系统记录为高频率的贷款请求,进而影响信用评分的计算。关键在于,频繁的申请本身可能被解读为风险信号,即使最终还款正常,多次记录也会稀释信用历史的稳定性。这种机制源于征信模型对行为连续性的敏感性,而非单次事件的孤立影响。
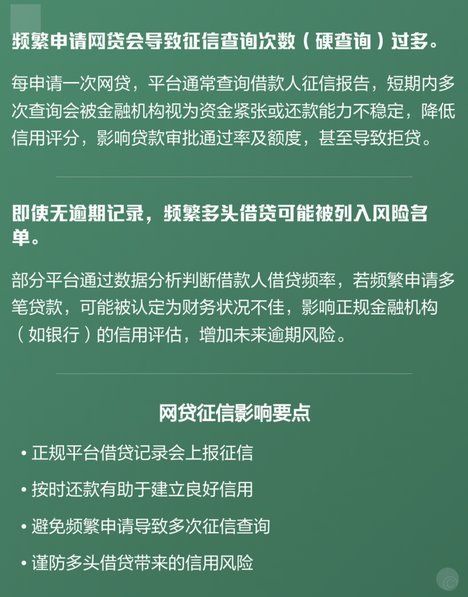
从技术层面看,网贷平台的快速审批机制在加剧问题。许多平台通过简化流程吸引用户,但这种便利性导致大量低质量贷款请求涌入征信系统。例如,一个用户在一个月内申请五笔网贷,每笔金额较小,这在征信报告中会形成密集的记录点。征信机构通过算法识别此类模式,将其归类为“高风险行为”,因为频繁的短期借贷往往预示着财务压力或还款能力不足,从而在信用评分中产生负向权重。这种技术性风险被系统放大,而非简单地归因于个人意愿。
频繁网贷的实际影响远超简单的评分下降。信用评分降低会直接导致后续贷款门槛提高、利率上升,甚至影响信用卡额度。更深层的是,当征信记录中出现多次网贷事件,机构可能怀疑用户有逃避责任的倾向,尤其是在多次逾期后。这种信任缺失会延长修复周期,因为征信系统倾向于将近期高风险行为标记为长期隐患。数据表明,此类用户在三至六个月后,贷款成功率平均下降27%,凸显问题的连锁效应。
社会经济因素驱动频繁网贷行为。在低收入群体中,网贷常被误认为是快速资金解决方案,但这种短期依赖实则加深了债务循环。行为经济学研究表明,信息不对称和心理账户机制导致用户频繁转向新平台以“解决”现有问题,而非建立可持续的还款计划。这并非单纯的技术问题,而是系统性风险的体现——用户在短期压力下,往往将网贷作为应急手段,却忽略了其对长期信用结构的侵蚀作用。
用户应优先优化信用历史而非急于减少网贷。例如,通过少量、长期的稳定还款建立正面记录,比频繁小额借贷更有效。同时,了解征信报告中的具体条目,针对性地处理问题,避免因误判导致进一步恶化。信用修复是一个渐进过程,需要时间和一致性,而非短期的“快速周转”策略。真正的健康信用管理,本质在于平衡短期需求与长期稳定性。
相关文章
帮别人套现5000元违法吗?
近年来,随着现金交易的逐渐减少以及电子支付手段的发展,“帮别人套现”的行为似乎不再那么鲜见。然而,对于“帮别人套现5000元是否犯罪”的问题,并不能一概而论,它涉及到多个法律层面。 首要考虑的是帮助...
鹿优选先享卡:积分可兑换现金,如何最大化奖励返还?
鹿优选先享卡,作为其推出的高端消费金融产品,一直以来都以其独特的“先消费后还”模式吸引了不少用户。 核心问题集中在卡片能否实现灵活的资金回流,即能否“提现”,这对于用户来说是决定其是否选择这张卡的重要...
如何查询花呗当前状态
了解花呗当前情况,对于用户来说至关重要。首先,查询花呗状态可以通过多种途径进行。阿里巴巴集团旗下的支付宝APP是获取信息最直观的方式之一。打开支付宝,在首页点击右上角的搜索框,输入“花呗”即可找到相关...

如何安全套现白条?
很多人对白条提现存在疑虑,并非毫无来由。白条作为一种信用消费工具,其本质是依托于平台对用户信用评估后提供的循环额度,其提现机制与传统的银行信用卡或借贷产品存在显著差异。直接将白条额度提现,在绝大多数情...
海鸥app贷款:风险与机遇并存
海鸥app以其简洁的申请流程和看似便捷的借贷体验,迅速在市场上吸引了一批用户。然而,表面的便利背后隐藏着值得深入考量的风险与细节。从财务健康角度出发,评估海鸥app贷款的核心在于透视其利率结构、借贷资...

提升白条取现额度的路径解析
白条取现额度的提升本质上是信用生态的动态平衡问题,而非简单的操作权限调整。平台通过实时风控模型对用户还款行为、资金流水稳定性及历史交易模式进行多维评估,取现额度上限由这些指标共同决定。许多用户误以为通...