分期乐注销:不只是关闭账号
分期乐的账户注销并非简单的社交账号删除,而是涉及金融债务清算的复杂流程。用户往往误以为取消功能即可关闭权限,实则必须处理完所有未结清的借贷账单。若存在逾期款项或担保连带责任,平台会锁定注销入口,强制要求完成还款义务。因此,在操作前首要任务是梳理个人征信中的负债状态,确认无欠债记录后方可启动流程,否则不仅无法通过官方渠道办理,还可能触发法律风险。
技术上,注销入口通常隐藏在账号设置或帮助中心深处,但直接点击往往提示“业务未完结”。此时需要主动联系在线客服提交身份核验资料,如身份证号、银行卡流水等。部分情况下若通过第三方渠道绑定,需先移除关联,否则系统会自动保留数据用于风控模型分析。这一过程考验耐心,因为人工审核周期较长,用户需在等待期间避免新增借贷活动,以免影响信用评分的恢复速度。
核心障碍在于存量债务。平台算法可能将未偿还金额判定为高风险因素,导致账号被封存或冻结资金。即便完成还款,仍需上传电子回单证明资金去向。若曾使用分期乐进行消费贷转贷,历史记录的清理更为困难,可能需要数月才能从征信系统中剔除相关标记。忽视这一细节可能导致用户在注销后短时间内被其他金融机构拒绝授信服务,造成不必要的信用污点。
数据隐私是用户最深层的顾虑。虽然名义上个人信息可销毁,但金融类平台的数据留存往往涉及监管合规要求。这意味着即便注销完成,部分消费画像和交易痕迹仍可能在内部数据库保留三年左右。对于注重信息安全的用户而言,这意味着需要定期关注相关风控通知,防止旧数据被异常调用用于新的营销推荐或保险核保评估过程。
完成注销后并不代表财务自由的终结。用户的信贷行为记录已成为个人信用记录的一部分,若曾出现违约历史,即便账户已清,这段负面信息仍会影响未来房贷审批。建议用户在处理该流程前,先导出完整的征信报告核对数据源。真正的风险控制在于定期清理自身金融负债结构,而非单纯追求账户的关闭状态,这样才是对信用资产负责的态度,避免陷入“注销即结束”的误区。
相关文章

鹿优选怎么借钱
鹿优选作为一个电商平台,近年来逐渐成为消费者青睐的对象。然而,在日常生活中,面对紧急情况或大额消费需求时,许多用户会考虑通过平台进行借款。那么,鹿优选的借钱方式有哪些呢?具体如何操作? 首先,鹿优...
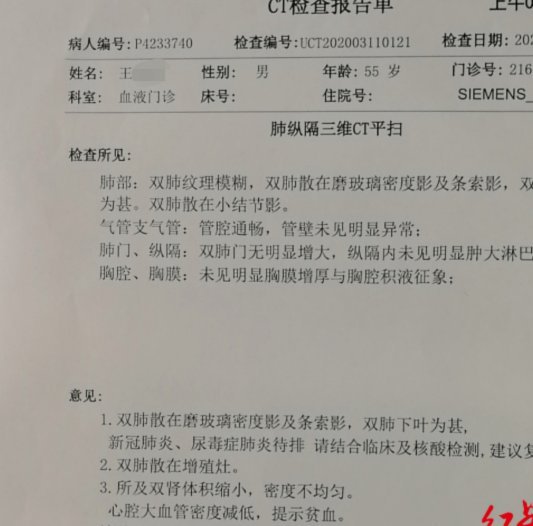
CT报告单中的"疑似",暴露了医疗系统的隐秘伤害
CT报告单中出现的不文明用语,实质是医疗系统内部压力与沟通失效的产物。这类表述往往以"疑似""可能"等模糊词汇替代明确诊断,折射出医生在临床决策中的焦虑。当影像学检查结果与临床症状存在矛盾时,部分医师...
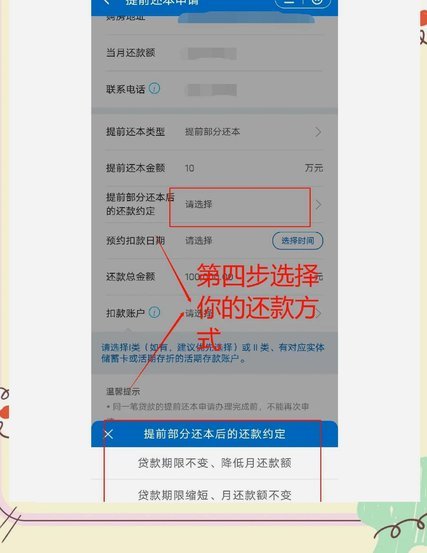
拍拍贷灵活还款攻略
关于“拍拍贷怎么方便还款”的问题,可以从多个角度进行探讨。首先,从借款人角度来看,“拍拍贷”提供了多种灵活的还款方式以满足不同的需求。例如,借款人在借款协议中可以选择等额本息、等额本金或按日计息等多种...
24小时实时二维码套现揭秘
数字化支付的普及在极大提升交易效率的同时,也无形中构建了一道“流动性围墙”。当资金被锁定在特定的生态账户、礼品卡或虚拟资产中,这种“支付便利”便在某种程度上变成了“变现障碍”。所谓的“24小时二维码套...
得物App如何安全套现?小心法律风险
得物App作为一个线上购物平台,其内部的货币流通主要是通过虚拟积分和真实商品交易进行。对于用户来说,想要通过得物APP提现或套现是一个较为复杂的过程,因为官方并没有提供直接提现的功能。因此,必须谨慎对...
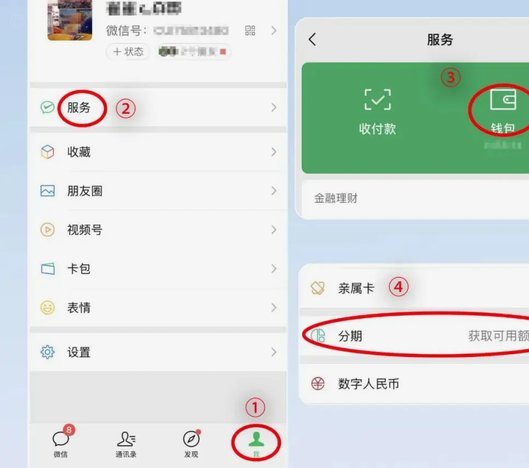
微信分期付款如何开通?超详细教程一步步教你
微信分期服务,作为一种便捷的支付方式,近年来越来越受到消费者的青睐。要了解如何开通微信上的分期付款功能,首先需要明确的是,这项服务并非默认开启,而是通过特定的应用程序或小程序提供的增值服务。 以微...