拿去花取现功能突然消失,用户为何频频抱怨?
金融科技的迅猛发展重构了传统现金管理的逻辑,用户在使用“拿去花”等平台取现时遭遇资金消失的现象,本质是数字金融生态与实体货币体系碰撞的缩影。平台通过算法模型将用户信用转化为可提取的现金额度,这种信用货币的流动性依赖于复杂的风控系统。当用户完成取现操作后,系统可能基于实时风险评估调整额度,或因账户行为触发反欺诈机制导致资金暂时冻结,此类技术性操作往往缺乏明确的用户提示,形成认知断层。
从用户行为维度观察,部分用户对平台规则存在理解偏差。例如“取现”功能可能仅针对特定账户层级开放,或需满足连续使用时长、信用评分等隐性条件。平台在用户协议中通常以条款形式界定取现规则,但实际操作中缺乏动态告知机制,导致用户在完成取现后才发现额度已被系统自动调整,这种信息不对称成为矛盾的导火索。
平台责任边界在数字金融时代愈发模糊。当用户遭遇取现异常时,平台需在技术合规与用户体验间寻求平衡。部分机构为控制风险,可能设置取现次数上限或引入“冷静期”机制,但此类措施若未通过界面设计或客服渠道有效传达,易被用户误读为系统故障。监管层面对虚拟货币与实体现金转换的合规性审查也在不断收紧,进一步压缩平台的操作空间。
资金消失现象背后潜藏的更深层问题,是数字金融对传统货币观念的冲击。当用户习惯将“可取现额度”等同于实际现金时,忽视了平台资金池的流动性管理特性。平台可能基于市场波动、用户违约率等变量动态调整可提取额度,这种机制在金融术语中属于“信用额度管理”,但对普通用户而言却缺乏直观感知,形成认知落差。
解决路径需从技术透明化与用户教育双管齐下。平台应通过实时弹窗、操作指引等方式明确告知取现规则,同时建立更灵活的额度调整机制。监管机构则需推动行业标准建设,明确数字金融产品与传统现金服务的权责边界。未来随着区块链技术在金融领域的渗透,或许能通过智能合约实现资金流动的可追溯性,从根本上消除用户对“取现消失”的疑虑。
相关文章
揭秘微信分付的正确玩法
近期,关于“微信分付怎么能套出来”的讨论在网络上层出不穷。首先需要明确的是,“套取”金融产品的行为不仅违反了相关法律法规和平台服务协议,也可能给个人带来不可预见的风险。 在专业角度分析这一问题时,重...
拼多多套现微信支付的风险
在探讨“拼多多套现微信来一个”这一现象时,我们需要首先明确其背后的动机与操作方式。拼多多作为国内领先的电商平台之一,其独特的拼团模式吸引了众多用户。而微信支付作为其主要的支付手段之一,为用户的交易提供...
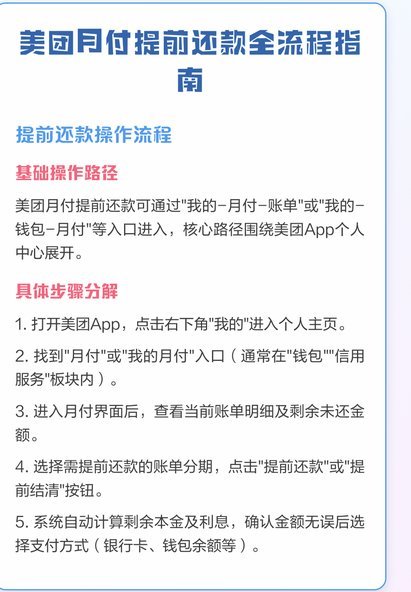
美团月付怎么提现流程解析
美团月付取现功能的核心在于将虚拟账户余额转化为可支配的银行资金,其操作流程需在合规框架内完成。用户需先通过美团App进入"我的"页面,找到"月付"入口并绑定个人银行卡。系统会通过短信验证和人脸识别双重...
美团买药的6种套现手法揭秘
美团买药平台的反套现机制主要依赖于用户身份验证、交易记录追踪和AI风控模型。当用户尝试通过虚假信息或异常操作获取药品时,系统会通过比对手机号与身份证信息、分析下单频率与地理位置、检测支付方式异常等手段...
鹿优选折现:不止是降价
鹿优选折现并非简单的价格战,而是一场对供应链效率、品牌溢价能力以及用户消费心理的全面考验。许多人将它解读为“价格战”,是片面的。实际上,折现背后是鹿优选对自身供应链的信心,以及对商品标准化、集中采购带...
现金交易回收:效率与风险并存
进行这种涉及高流动性和即时价值评估的交易时,其核心机制早已脱离了单纯的“是否能用现金”的物理层面问题,而深入到了商业流通学的定价体系和交易效率的博弈之中。商家能够接受现金,并非仅仅因为这是最方便的支付...