分期乐取现利息解析
分期乐取现利息的计算逻辑与信用卡存在本质差异。该平台采用"日利率×取现金额×实际天数"的复合计息模式,年化利率通常在12%-18%区间浮动。值得注意的是,其计息起点较信用卡低约0.5%-1%,但存在"取现手续费"的附加成本。例如1000元取现,除按日计息外,还需支付1%-3%的手续费,实际资金成本可能突破年化15%的基准线。这种设计使得短期资金周转成本显著高于普通消费分期。
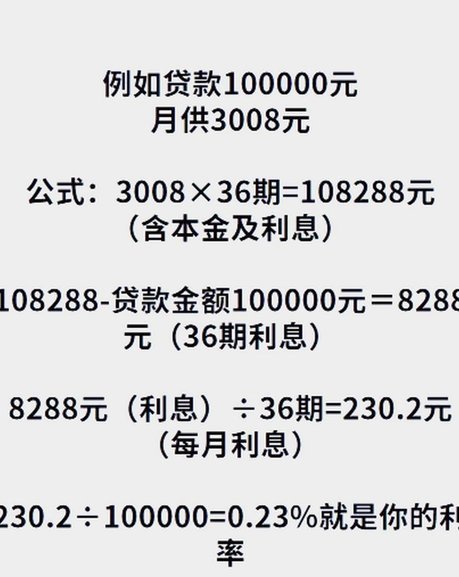
平台对取现额度设有动态调整机制,用户信用评分直接影响可取现比例。优质用户可获得最高50%的额度,但需承担更高的利率系数。例如信用评分800分
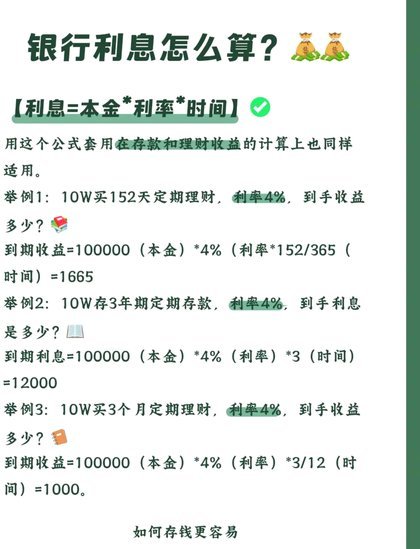
实际使用中,取现利息的计算存在三个关键变量:取现时间、还款周期与资金周转率。若在还款日前取现,利息计算周期可能缩短3-5天;而跨周期取现则需承担双倍计息风险。例如某用户在还款日次日取现,实际计息天数可能比预期多出7-10天,导致利息支出增加15%-20%。这种时间敏感性要求用户精确把控资金流动节点。
平台通过"智能资金池"技术优化利率定价,不同时间段的取现利率存在差异。工作日与周末、节假日的利率浮动幅度可达0.3%-0.8%,且存在"高峰时段溢价"。例如晚间8点至凌晨6点的取现,利率可能较白天高1%-2%。这种动态定价机制既平衡了平台资金成本,也引导用户错峰使用服务。
用户可通过"分期乐资金管理"功能实时监控取现成本,系统会自动对比不同还款方案的利息差异。例如提前还款可减少30%-50%的利息支出,但需支付0.5%-1%的提前还款手续费。这种透明化管理工具帮助用户优化资金使用效率,但需注意系统计算模型可能存在的边际误差。实际操作中,建议结合自身资金规划,选择最经济的取现与还款组合。
相关文章
拼多多套现微信支付的风险
在探讨“拼多多套现微信来一个”这一现象时,我们需要首先明确其背后的动机与操作方式。拼多多作为国内领先的电商平台之一,其独特的拼团模式吸引了众多用户。而微信支付作为其主要的支付手段之一,为用户的交易提供...
羊小咩提现条件详解
羊小咩提现资格,看似简单的问题背后实则包含了平台规则、用户行为以及财务管理的多重考量。首先,平台设置提现资格的目的在于确保资金安全,防止欺诈风险。一般来说,初次注册并完成实名认证是基础条件之一,此外,...
白条秒到账的合法实现路径
近期,有关“白条秒到账”的讨论热度不减。所谓“秒到账”,意指在特定条件下,用户能够快速获取到所购买商品或服务的款项。这种模式对商家和消费者都具有吸引力,但如何合法合理地实现这一目标并非易事。 首先,...
从“想做”到“做到”:兑现意图的最小行动指南
兑现的本质是将抽象意图转化为可感知的成果,这个过程需要突破思维惯性。当人们面对"如何兑现"的困惑时,往往陷入两种误区:要么将目标无限放大导致畏难,要么将行动简化为机械重复。真正的关键在于建立"最小可行...
提现成功背后的金融生态
“羊小咩您已提现成功” 这短短的一句话,背后蕴含着复杂的金融生态、用户心理以及技术运作的交织。它并非仅仅代表资金从一个账户转移到另一个账户,更代表着用户对平台信任的体现,也反映着平台在技术保障和风险控...
鹿优选商城如何安全提现
鹿优选商城积累的额度提现,看似简单,实则涉及用户权益保障和平台运营策略的综合考量。直接提现并非所有用户的标准选项,其核心在于额度的来源以及用户在平台内的行为等级。早期鹿优选的模式更多依赖于“助力砍价”...