花呗套现全攻略:风险、风险点与安全真相深度揭秘
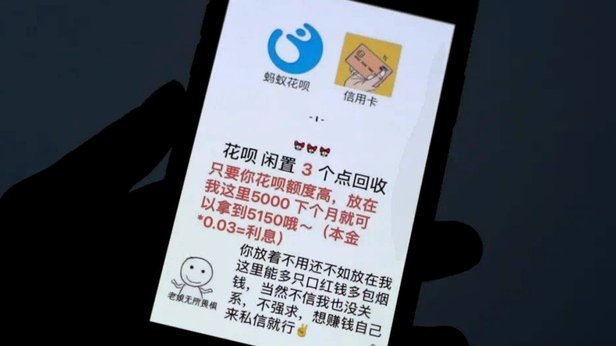
花呗套现的本质是通过非正规渠道将信用额度转化为现金,其操作模式通常依赖第三方平台或线下商户。这类行为绕过了支付宝的风控体系,利用系统漏洞实现资金流转。从技术层面看,套现者通过伪造交易流水、拆分订单或虚构消费场景,使平台误判资金流向。但这种操作存在严重的信息不对称,平台算法在持续迭代中已具备异常交易识别能力,套现成功率随时间呈指数级下降。
从法律视角审视,套现行为已触及《银行卡业务管理办法》第十三条关于"禁止利用信用卡套现"的明确规定。2023年《反电信网络诈骗法》更将非法套现纳入重点打击范畴,明确界定为"扰乱金融秩序"的违法行为。司法实践中,套现金额超过5万元即构成刑事犯罪,且涉案人员可能面临信用惩戒、账户冻结乃至刑事责任。值得注意的是,部分平台通过技术手段将套现行为与诈骗、洗钱等罪名绑定,形成法律追责闭环。
资金安全风险贯穿套现全过程,从初始交易到最终提现均存在多重隐患。第三方平台可能通过虚假商户资质骗取用户信任,实际却是资金池诈骗团伙。即便成功提现,套现资金往往伴随高额手续费和隐性成本,部分平台通过"提现冻结"等手段变相扣留资金。更危险的是,套现行为可能触发支付宝的风控机制,导致账户被永久封禁,用户既损失本金又失去正常金融服务权限。
平台监管体系正在构建多维防御网络,从技术层面对套现行为实施精准打击。支付宝已部署基于机器学习的动态风控模型,通过分析用户行为轨迹、交易频率、地理位置等200余项参数,实时识别异常模式。实名认证体系与央行征信系统深度对接,套现者将面临信用记录污点。此外,交易监控模块可追溯资金流向,一旦发现可疑交易,系统将自动触发预警并冻结相关账户,形成技术闭环。
理性使用花呗需建立正确的消费观念,避免将信用工具异化为套现工具。用户应优先选择平台推荐的合规消费场景,如线上购物、线下门店支付等,通过真实消费积累信用记录。对于资金周转需求,可借助支付宝提供的信用贷款产品,或选择正规金融机构的消费分期服务。在金融素养提升层面,建议定期查看支付宝的《信用管理指南》,了解信用评分机制与风险提示,建立健康的金融行为模式。
相关文章
鹿优选商家信用借款详解
鹿优选的“借钱”机制,本质上是一种基于平台信用和供应链的灵活融资方案,而非传统意义上的贷款。理解这一点至关重要。鹿优选的核心在于连接商家与消费者,将商家运营的每一个环节都转化为可量化的数据和信用。而“...
分期乐借钱全攻略
了解“分期乐怎么借钱教程”,首先要明确该平台的服务对象和借款流程。分期乐主要是面向年轻人群体,为他们提供灵活便捷的消费金融产品。如果你考虑使用分期乐进行借贷,第一步是注册成为用户。通过官方网站或者手机...
贷款额度等待放款?这期实操告诉你全部流程和等待期!
在金融产品日益丰富且竞争激烈的市场环境中,用户对于借款产品的需求和期望也日益提高。以“羊小咩取现额度等待放款”为例,这一过程背后实际上涉及到多个复杂的因素。首先,额度等待放款的时间主要取决于申请用户的...
便荔卡20000实际到账多少
便荔卡20000的到手金额取决于多重变量的叠加效应。首先需明确其核心兑换机制——是否采用固定折扣率还是阶梯式返现。例如某卡种宣称"充值20000享8折",实际到手金额可能因消费场景差异而波动。部分卡种...
轻松实现!支付宝提现及各种平台操作秘籍
要解决“怎么提现”的问题,我们首先要明确几个关键点。首先,不同的平台或服务提供商的提现规则会有所不同,因此你需要先了解自己的账户归属平台的具体政策。其次,确保你的身份验证信息齐全且准确,这是防止错误和...
套花呗会受到什么后果
很多人将“套花呗”视为一种化解短期资金压力的“聪明手段”,这种认知本质上是对信用工具底层逻辑的严重误读。花呗的设计初衷是基于消费场景的信用支付,而非流动性转借。当用户试图通过虚假交易、第三方支付通道等...