得物余额怎么积累起来的
得物余额,在许多用户的认知里,是类似现金的虚拟货币,可以用于平台内的交易,抵扣商品价格,甚至参与一些特定活动。然而,其来源远比想象复杂,并非简单的充值或奖励。最直接也是最常见的来源,是用户参与平台的“以图交易”机制。当用户发布商品图片,被其他用户“求同款”,并且成功促成交易时,得物会按照商品价格的百分比(通常在2%-15%之间)给予发布者余额奖励。这体现了得物独特的社区运营模式,鼓励用户贡献内容和促进行动,建立一个用户驱动的交易生态。这种奖励机制也间接提升了平台的活跃度和用户粘性,形成了一种正向循环。更重要的是,这种以内容驱动的余额获取方式,塑造了得物独特的“潮流社区”形象,与传统电商平台的简单买卖存在本质区别。
值得注意的是,得物余额的获取并非完全凭空产生,而是与平台的交易额息息相关。平台的交易总额越高,能够分配给用户的余额池子越大。因此,得物鼓励用户“求同款”,本质上也是在刺激平台的交易增长。除了“以图交易”带来的余额,用户还可能通过参与得物的特定活动,例如品牌合作的抽奖或任务,获得额外的余额奖励。这些活动通常是为了提升特定商品的销量或者推广某个品牌,在为用户提供优惠的同时,也为平台带来了商业利益。另外,得物偶尔会进行一些“红包雨”或“返余额”等活动,这往往是平台为了应对竞争、刺激用户消费或者弥补某些运营失误的手段,具有一定的随机性和时效性。
得物余额的流通也并非完全自由。平台对余额的使用有着严格的限制,例如不能提现,只能用于平台内的消费,并且可能存在最低消费额度。这部分原因是为了防止恶意刷余额的行为,保证平台的经济健康。此外,得物会对用户进行行为监控,如果用户存在违规行为,例如虚假求同款、恶意差评等,可能会被扣除余额甚至封禁账号。这种严格的规则,一方面维护了平台的公平性,另一方面也限制了余额的流动性,将用户牢牢地锁定在得物生态系统中,提高用户留存率。得物余额的设计,与其说是数字货币,不如说是平台用来激励和控制用户行为的工具。
平台对于余额的操控,也体现了得物商业模式中的重要考量。余额并非单纯的赠予,而是与用户行为紧密结合的“激励券”。用户获取余额的行为,直接影响着他们后续在平台上的消费行为。平台可以根据用户获取余额的方式,精准地推送相关商品,进行个性化推荐,从而提高转化率。同时,余额也降低了用户的消费门槛,引导用户尝试更多商品和服务,增加平台整体的交易量。这种精细化的运营策略,使得得物能够在激烈的电商竞争中脱颖而出,维持自身的增长速度。得物通过这种方法,将余额的价值与用户体验、平台商业利益巧妙地结合,形成了一个复杂的利益共享和约束机制。
一个容易被忽略的方面是,得物余额的价值会随着平台的整体发展而波动。当得物热度高涨时,平台上的交易活跃度高,用户获取余额的机会多,余额的实际价值相对较高。反之,如果得物面临竞争压力或用户流失,平台的交易量会下降,余额的获取难度增加,其价值也会随之降低。这种价值波动性,也影响着用户对余额的态度,有些人将其视为一种福利,有些人则将其视为一种筹码,用于抵扣未来消费。因此,得物需要持续保持平台的活力和吸引力,才能维护余额的价值,并以此来激励用户参与平台的生态建设。
最后,理解得物余额的来源,需要将其置于得物的整个商业模式中进行考量。它不仅仅是用户获取优惠的方式,更是平台塑造社区文化、刺激交易增长、维护用户生态的重要手段。这种独特的“余额经济”,深深地影响着得物平台的运作方式和用户体验,也是得物与其他电商平台区别开来的关键因素之一。对于用户而言,理性看待得物余额,将其作为一种消费激励而非投资标的,才是更明智的选择,也更能体验到得物生态带来的独特价值。
相关文章
分期乐借钱全攻略
了解“分期乐怎么借钱教程”,首先要明确该平台的服务对象和借款流程。分期乐主要是面向年轻人群体,为他们提供灵活便捷的消费金融产品。如果你考虑使用分期乐进行借贷,第一步是注册成为用户。通过官方网站或者手机...
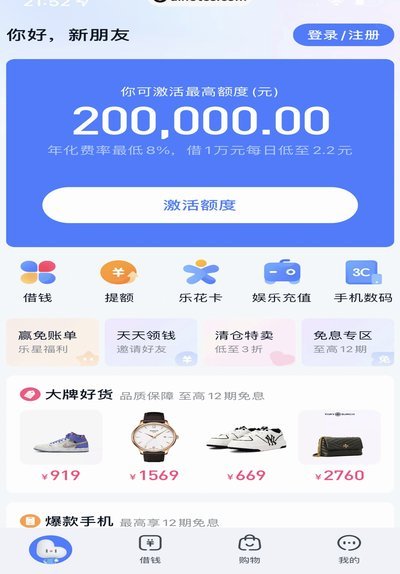
分期乐借款指南轻松上手
近年来,随着互联网金融的发展,分期乐成为了许多用户选择的借贷平台之一。了解如何高效地从分期乐借款,对于需要资金周转或购物消费的人来说至关重要。 首先,您需要在手机应用市场下载并安装“分期乐”APP。...
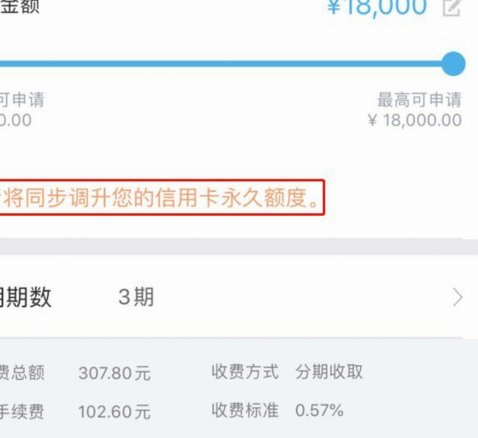
得物额度提升方法与现金分期技巧
得物额度的提升,本质上是提升其对你的信任度。得物作为平台,核心在于交易的流畅性和用户的满意度。额度并非固定不变,而是根据你的交易行为、信用评估以及平台的风险控制算法动态调整的。想要有效提高额度,首先需...
得物App额度申请方法与技巧
得物App的额度体系本质上是平台对用户信用行为的量化评估模型,其核心逻辑围绕交易频次、资金流水、账户活跃度三大维度展开。平台通过算法对用户历史行为进行打分,当用户完成一笔交易后,系统会实时计算该笔交易...
花呗秒申速通:技术揭秘与优化技巧
花呗的“秒瞬达”功能本质上是对用户信用评估体系的动态优化,其核心在于构建多维数据交叉验证模型。支付宝通过整合用户在电商交易、社交行为、设备使用等场景的实时数据,建立动态信用画像。当用户发起花呗开通申请...
分期乐额度秒到账体验
“分期乐购物额度秒到”的现象,远不止是一种便捷的支付方式,它触及了我们消费习惯的根基,以及金融科技企业对用户关系的深刻理解。这种模式的流行,源于对“信用”的重新定义。传统上,获取信贷额度需要提交复杂的...