分期乐归属揭秘:被蚂蚁集团收购后的演变历程
分期乐,一个曾经风靡一时的小额贷款平台,如今的定位与归属已经经历了复杂的变化。它并非直接隶属于某个单一的巨头平台,而是诞生于一个特定的市场环境下,并最终被蚂蚁集团吸收。最初,分期乐依托于支付宝的流量入口,提供类似于“花呗分期”的类似服务,主要面向用户提供消费分期贷款。这种模式有效填补了当时支付宝生态中信用卡普及程度不足的空白,让用户能够更加灵活地进行消费,快速积累了庞大的用户群体。然而,这种依赖支付宝的商业模式,也注定了它无法完全独立存在,发展空间受到一定限制。它的运营模式更多是蚂蚁集团战略的一部分,而非独立的商业体。
分期乐的独特之处在于它构建了一种基于社交关系的信用评估体系。在早期发展阶段,分期乐鼓励用户邀请好友加入,通过好友关系进行信用背书。这意味着,用户如果出现逾期,其好友可能会承担一定的代偿责任,从而增强了用户的还款意愿,也降低了平台风控成本。这种以社交为纽带的信用体系,在当时被认为是创新的尝试,但也带来了不少争议,尤其是在用户体验和法律合规性方面。尽管这种模式在初期起到了促进用户增长的作用,但随着监管力度的加强和用户对社交代偿机制的抵触,分期乐逐渐放弃了这种模式,转而更加依赖传统的信用评估方法。
蚂蚁集团在2018年正式收购了分期乐,其背后更深层次的战略是整合小微贷款市场,并将其纳入到自身的金融服务体系中。分期乐被并入蚂蚁集团旗下的“网商小贷”体系,这标志着分期乐作为独立品牌的意义逐渐式微。网商小贷是一个覆盖范围更广、规模更大的小微贷款平台,它整合了多个小贷公司,提供更加多元化的贷款产品,而分期乐的业务和技术被消化到网商小贷的整体运营中,服务于更广泛的用户群体。因此,如今要单独提及“分期乐”的品牌,实际上是在讨论网商小贷的部分历史传承和业务变迁。
尽管分期乐的品牌已经淡出人们的视野,但它所开创的消费分期贷款模式,以及最初的社交信用体系,对中国互联网金融行业产生了深远的影响。它加速了消费分期贷款的普及,也引发了对信用评估和社交风险的讨论。更重要的是,它为蚂蚁集团构建小微贷款生态提供了宝贵的经验和技术积累。理解分期乐的演变,有助于我们洞察中国互联网金融行业的发展轨迹,并思考如何构建更加健康、可持续的金融服务体系。它并非一个独立的平台,而是一个战略变迁和行业洗牌的缩影。
现在,用户想了解分期乐的贷款服务,实质上需要关注网商小贷提供的产品。虽然具体产品名称和细节可能发生变化,但其核心的消费分期贷款功能仍然存在。网商小贷在合规性方面也进行了相应的调整,对用户的资质要求更加严格,贷款利率也更加透明,旨在降低金融风险,保护消费者权益。因此,与其寻找“分期乐”,不如直接关注蚂蚁集团提供的网商小贷服务,因为它包含了分期乐的基因和发展脉络,并在此基础上进行了升级和完善。这种转型是行业发展的大势所趋,也是平台合规化和可持续发展的必然选择。
相关文章
白条套现手续费:全攻略
白条套现7000元的手续费成本需结合多重因素综合计算。固定手续费通常在200-500元区间,具体取决于平台规则调整。若选择按比例收取,费率可能在0.5%-1.5%之间,实际支付金额可能在350-105...
花呗套现工具推荐
花呗作为支付宝生态中的信用支付工具,其使用场景与风控机制始终围绕消费场景展开。部分用户通过技术手段尝试突破系统限制,这类行为本质上属于对平台规则的规避。从技术实现路径看,部分软件通过模拟消费行为、伪造...
微信分期付款如何开通?超详细教程一步步教你
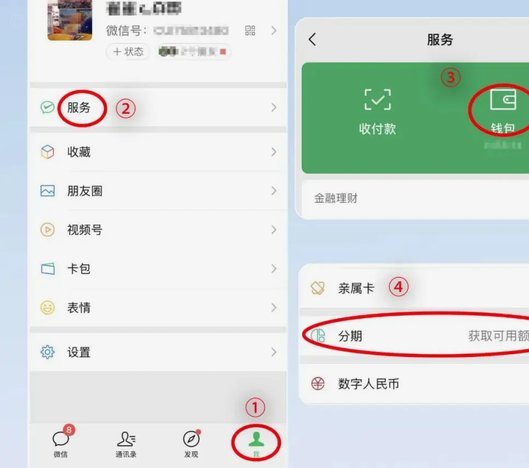
微信分期服务,作为一种便捷的支付方式,近年来越来越受到消费者的青睐。要了解如何开通微信上的分期付款功能,首先需要明确的是,这项服务并非默认开启,而是通过特定的应用程序或小程序提供的增值服务。 以微...
得物分期的钱怎么提现
得物分期是一款专为年轻消费者设计的购物服务平台,通过它购买商品时可以享受到灵活的分期付款方式。然而,在使用过程中,许多用户可能会遇到如何将账户中的资金提现出来的问题。本文旨在详细解析这一过程,帮助用户...
抖音套现:撬动流量,打造私域资产
抖音平台上的“套现”讨论,本质上并非探讨简单的资金周转,而是在分析一种复杂且多维度的商业化价值捕获机制。一个顶级的创作者,其盈利模式绝不会依赖单一的平台分成,而是构建一个由内容为核心、辐射多个生态的价...
微信分付套出来, 风险与应用场景
“微信分付套出来”,指的是利用微信支付的便捷性和匿名性,创造性地将资金转移,从而规避传统金融手段,进行短期或特定场景的资金运作。这种行为本身并非违法,但其涉及的风险和潜在的法律问题,需要深入分析。最初...