网贷平台套路揭秘:你中招了吗
网贷平台的隐形费用往往以"服务费""保证金"等名义出现,实际却是提前扣除的砍头息。这类操作通过合同条款的模糊表述实现,用户在签署协议时难以察觉资金被分拆扣除。例如某平台宣称年化利率12%,实际到账金额却比本金少30%,差额部分通过"服务费"名目完成。这种设计利用了用户对金融术语的陌生感,将借贷成本拆解成多个看似合理的收费项,最终形成隐蔽的利率陷阱。
信息操控是网贷平台的核心手段,通过算法推荐和数据收集构建用户画像。平台会持续追踪用户的浏览记录、还款行为甚至社交网络动态,据此调整授信额度和利率。当用户频繁查询额度或多次申请贷款时,系统会误判为资金紧张信号,进而降低授信上限。这种动态调整机制使得用户陷入"越需要钱越借不到"的悖论,形成恶性循环。
额度陷阱常以"首借额度高""快速放款"为诱饵,实际放款金额远低于承诺。某平台曾推出"首借5000元"活动,但用户需先支付200元认证费,再通过多轮审核后,最终到账金额不足3000元。这种操作通过多层收费和流程拖延延长用户决策时间,使借款人产生"已投入大量时间成本"的心理暗示,降低维权意愿。
诱导性话术常以"征信修复""征信优化"为名收取高额费用,实则利用用户对信用记录的焦虑。某平台声称可帮助用户消除逾期记录,收取数千元服务费后,仅提供一份格式化的信用报告。此类操作通过制造紧迫感和虚假承诺,将用户置于信息不对称的弱势地位,最终形成"付费才能解决问题"的思维定式。
数据滥用已形成完整的产业链,用户行为数据被用于精准营销和风险定价。某平台通过分析用户还款时间规律,将凌晨2点至4点的还款用户划分为高风险群体,据此提高利率。这种数据剥削不仅侵犯隐私权,更通过算法歧视加剧金融排斥,使特定群体陷入更高成本的借贷循环。
相关文章
携程拿去花秒到账攻略
携程拿去花,作为其推出的新型消费金融产品,以其“零手续费”和“秒到账”的宣传著称,吸引了众多用户。然而,对于新用户来说,提现流程的理解至关重要,否则可能因为操作不当而产生焦虑。实际上,“秒到账”并非真...
得物平台:优选潮品,值得买
得物购物平台自2013年成立以来,凭借其独特的二手交易平台定位迅速吸引了大量用户。如今,它已发展成为涵盖新品交易的综合性电商平台。从品牌验证、鉴定服务到严格的供应链管理,得物在多个方面展现了其专业性和...
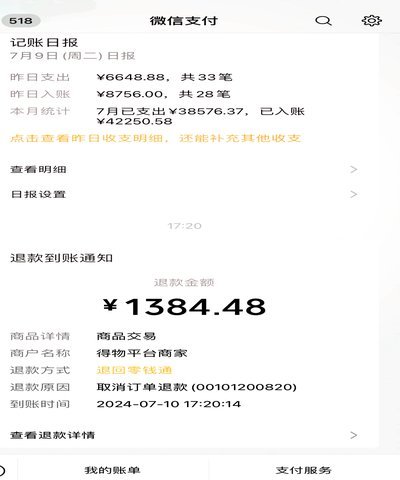
得物卖家提现多久?
得物卖家提现时间,远比大多数人想象的复杂,实际上并非一个固定的数字,而是受到多个关键因素相互作用的结果。核心在于“卖家提现流程”和“得物支付系统”的运作模式。得物平台的支付系统基于第三方支付通道,而第...
分期乐即时信用额度审批神器
分期乐秒出额度的核心逻辑在于将传统信贷审批的多环节压缩至毫秒级响应。其技术基础依赖于分布式计算架构与实时数据处理引擎,通过边缘计算节点将用户行为数据即时上传至云端分析集群。这种架构突破了传统中心化系统...
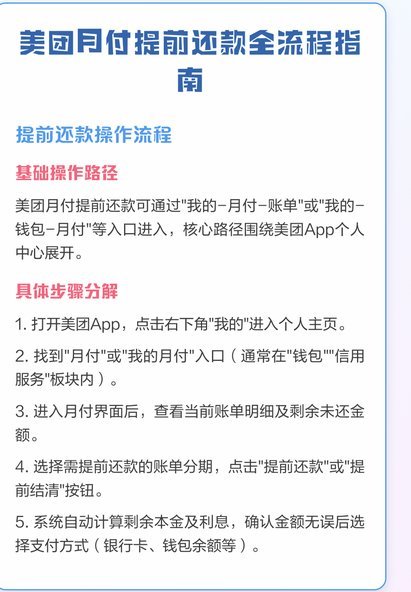
美团月付怎么提现流程解析
美团月付取现功能的核心在于将虚拟账户余额转化为可支配的银行资金,其操作流程需在合规框架内完成。用户需先通过美团App进入"我的"页面,找到"月付"入口并绑定个人银行卡。系统会通过短信验证和人脸识别双重...
分期乐为何不再提供借款服务?
“现在分期乐怎么不能借钱了?”这个问题,实际上反映了消费金融运作机制的深层逻辑,以及消费者在理解和运用这些工具时所面临的认知偏差。我们常以为分期付款是“借钱”,但它本质上是一种延期付款的工具,与传统银...