花呗如何识别套现行为?
花呗的风控系统通过多维度行为分析构建套现识别模型。核心逻辑在于捕捉交易链路中的异常信号,例如高频小额交易与大额消费的交替出现,系统会追踪用户在特定时段内的交易密度。当同一账户在24小时内产生超过15笔交易,且单笔金额低于50元,算法会标记该账户为潜在风险源。这种模式常出现在商家通过拆单规避风控阈值的场景中,系统通过交易频次与金额的非线性关系建立判断依据,而非单纯依赖单笔交易金额。
资金流向的异常关联性是判定套现的关键技术指标。花呗通过构建交易图谱,分析资金在账户间的流转路径。当用户频繁将消费金额转入第三方支付工具,再通过多笔小额提现完成资金转移时,系统会识别出资金在账户间的闭环流动特征。这种行为模式与正常消费产生的资金沉淀存在显著差异,系统通过追踪资金在不同账户间的流转次数、时间间隔及金额比例,构建出套现行为的数学模型。
用户画像的动态演变直接影响风险评分的计算逻辑。系统不仅分析历史交易数据,更关注用户行为模式的突变。例如,当某用户突然在非工作时段产生大量消费,且消费品类集中于高单价商品,系统会结合用户职业特征、消费习惯等标签进行交叉验证。这种动态画像机制能够捕捉到套现行为中常见的身份伪装特征,如使用非本人身份信息进行交易时的行为轨迹差异。
风险评分模型通过机器学习算法持续优化判定阈值。系统会分析历史数据中套现行为的特征分布,建立包含交易频次、金额波动、地理位置漂移等维度的评分体系。当用户行为偏离正常范围时,系统会动态调整风险等级,例如在节假日高峰期,系统会根据历史消费数据调整异常阈值,避免因季节性消费波动导致误判。这种自适应机制确保了风控策略在不同场景下的有效性。
相关文章
鹿优选如何借钱:从用户角度解析借贷流程
### 鹿优选怎么借钱:从用户视角解析平台借贷逻辑 #### 一、借钱动机与平台选择的底层逻辑在讨论具体操作前,我们需要先厘清“借钱”行为的本质。鹿优选作为一个新兴借贷平台,其核心竞争力并非单纯的利...
羊小咩金融背后的公司揭秘
近期,一款名为“羊小咩金融”的产品在市场上引起了广泛关注。这款应用旨在为用户提供便捷的金融服务,包括但不限于理财、贷款、保险等多种金融产品。然而,公众对于这个名称独特的产品背后的公司背景了解甚少,本文...
如何安全合法利用白条套现
近年来,网络消费金融产品层出不穷,其中蚂蚁金服旗下的“花呗”——一个以“白条”闻名的产品,因其灵活便捷的特点受到广泛欢迎。然而,对于部分用户而言,“如何利用白条套现”成为了一个颇具吸引力的话题。值得注...
白条套现手续费:全攻略
白条套现7000元的手续费成本需结合多重因素综合计算。固定手续费通常在200-500元区间,具体取决于平台规则调整。若选择按比例收取,费率可能在0.5%-1.5%之间,实际支付金额可能在350-105...
轻松掌握支付新方式
拿去花,作为一种创新的支付方式,正在逐渐成为现代消费者生活中的重要组成部分。它以灵活多样的使用场景和便捷的操作流程深受用户喜爱,尤其在年轻人中拥有极高的人气。但如何最大化地利用这一工具,发挥它的全部潜...
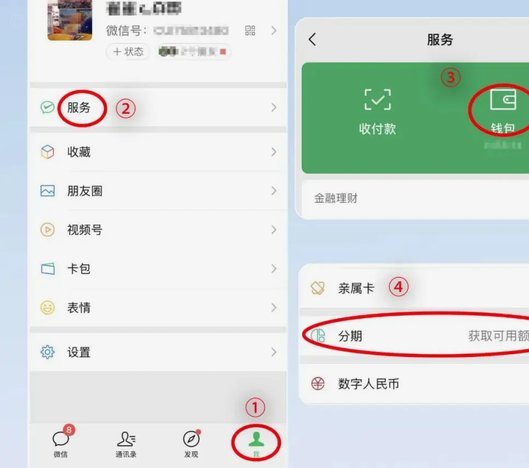
微信分期付款如何开通?超详细教程一步步教你
微信分期服务,作为一种便捷的支付方式,近年来越来越受到消费者的青睐。要了解如何开通微信上的分期付款功能,首先需要明确的是,这项服务并非默认开启,而是通过特定的应用程序或小程序提供的增值服务。 以微...