花钱取现:价值的延迟与风险
“拿去花取现”,这个词汇并非简单的描述支付方式,它折射出一个金融行为背后的复杂逻辑,更深刻地揭示了时间与价值之间的微妙关系。传统意义上的信用卡支付,看似是一次“拿去花”的瞬间享受,实际上却被嵌入了一个更长的周期性过程。这张卡本身并非自由的资金,而是银行或金融机构的信用额度,这笔信用额度本身需要通过贷款、保证金等方式来支撑。银行吸收了你的消费行为,并将其转化为长期贷款的回报,这个过程并非一蹴而就,而是一个需要满足一定时间内还款标准的周期。因此,“取现”的真正开始,是在你还款周期即将结束时,银行对你的信用额度进行重新评估,确定是否能继续“拿去花”。这个过程,往往伴随着利率的调整、额度的收缩,甚至可能导致信用受损。你的“拿去花”体验,最终取决于银行对你信用评估结果的判定,而这本身又取决于你的消费习惯、还款记录以及整体经济环境。
我们常常将“拿去花取现”与消费信贷联系起来,但其实这种联系存在着误导性。更关键的在于理解这其中潜在的“延迟价值”体现。每一笔消费信贷都代表着一种未来的偿还义务,而这未来的偿还义务本身,并不是完全按照消费时点的价值进行衡量的。利率、汇率波动、甚至通货膨胀,都可能在还款期内对这笔价值产生巨大影响。比如,你消费时点的商品价格是100元,但当还款期结束时,同样的商品价格可能已经上涨到110元,你的实际支付成本却增加了10%。这种延迟价值的体现,尤其体现在长期消费信贷,例如房贷、车贷等,其影响远超简单的利息支出,它直接改变了你的资产负债结构,并影响到你未来财务规划的制定。
“拿去花取现”的到账时间,远非你瞬间刷卡支付的那一刻。它是一个涉及多方利益博弈的复杂链条,包括银行、发行商、交易平台以及你自身。银行需要时间来处理交易、计算利息、评估信用,发行商需要时间来结算货款,交易平台需要时间来处理支付指令,而你自身也需要时间来完成还款。每一个环节都存在着时间差,这些时间差累积起来,就会形成一个显著的延迟效应。而且,这个延迟效应并非均匀分布,它会根据你的还款方式、银行的系统效率、以及经济环境的变化而发生改变。例如,如果你的还款方式采用“自动扣款”,则能够减少因逾期造成的利息支出和信用风险,从而缩短“取现”的时间。
更重要的是,“拿去花取现”的到账时间也与“取现”的实现方式息息相关。例如,直接从银行卡里直接转账还款,这个“取现”的流程相对透明且高效,时间也比较可控。然而,如果通过第三方支付平台进行还款,由于平台自身的结算周期和手续费,就可能进一步拉长“取现”的时间。此外,一些“分期付款”的模式,更是将“取现”的时间碎片化,让消费者无法准确地掌握资金的流向和可用性,从而增加了财务管理的不确定性。因此,理解“拿去花取现”的本质,需要从时间维度进行深入的分析,并结合自身的情况,选择最合适的还款方式,以最大程度地减少“取现”的延迟效应。
相关文章
白条秒到怎么刷
很多人询问白条秒到怎么刷,其实这个概念本身存在极大的误区。京东白条实为正规消费金融产品,其额度本质是消费信贷,而非现金贷。任何声称能够绕过系统规则实现“秒到”现金的技术,往往涉及虚假交易或违规套现。过...
携程拿去花秒到账攻略
携程拿去花,作为其推出的新型消费金融产品,以其“零手续费”和“秒到账”的宣传著称,吸引了众多用户。然而,对于新用户来说,提现流程的理解至关重要,否则可能因为操作不当而产生焦虑。实际上,“秒到账”并非真...
得物提现:支付宝账号更换指南
得物平台提现,是否需要更换支付宝账号,一直是用户关注的热点。这个问题并非简单的“是”或“否”,它涉及平台风控策略、账户安全以及潜在风险等多重因素。得物对于提现账户的限制,本质上是平台为了规避洗钱、欺诈...
微信分付能一次性刷出额度吗?
# 额度之谜:微信分付能否一次性全额提取? 微信分付,这个新兴的信用借贷工具,自上线以来便引发用户对其额度释放机制的普遍关注。许多人急于知晓如何“一次刷出”全部可用额度,仿佛这是解锁信用功能的唯一捷...
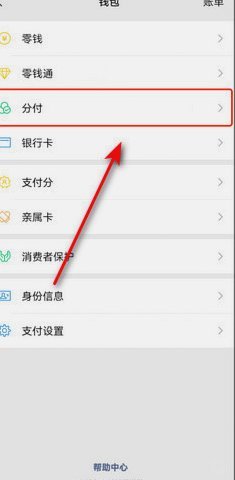
微信分付:钱的用法全攻略
微信分付作为一种新兴的支付方式,自推出以来便受到了广泛的关注和使用。不同于传统的零钱与银行卡支付,它通过绑定信用卡或银行账户为用户提供了更加灵活便捷的分期付款服务。然而,很多初次接触分付功能的朋友可能...
羊小咩提现条件详解
羊小咩提现资格,看似简单的问题背后实则包含了平台规则、用户行为以及财务管理的多重考量。首先,平台设置提现资格的目的在于确保资金安全,防止欺诈风险。一般来说,初次注册并完成实名认证是基础条件之一,此外,...