分期乐借贷难?背后真相大揭秘
当前围绕“分期乐能否借钱”的疑问,本质上反映的并非某个平台是否突然关闭,而是整个消费信贷生态圈风控模型的深度重塑。过往的借贷行为,如果依赖于早期模式的过度扩张,其底层模型必然面临存量和监管双重压力。现在,金融科技平台已经完成了从追求规模扩张到追求模型精度的赛道切换。这意味着,平台不再以“能否借”来衡量自身的活力,而是以“如何精准管理风险”来定义价值。用户需要理解的,是信贷门槛的提升是行业必然的结构调整,而非针对某一用户的个体封锁。
这种调整的核心,在于风控模型的数字化飞跃和趋严。平台现在引入的不再仅仅是传统的征信报告,而是构建了一个多维度的“信用画像”。它会深度挖掘用户的消费习惯、社交网络行为、以及资金流水链条上的异常波动。一旦模型识别到用户风险偏好或财务结构存在瑕疵,无论平台本身资金链多么稳健,都无法强制推送最高额度的信贷产品。用户必须深刻认知:现代信贷的本质已从“信任背书”转向“数据拟合”,贷款的成功与否,首先取决于你的可信度在AI评分系统中的权重。
除了平台层面的内部收紧,我们不能忽视宏观经济环境的巨大牵引力。当前的利率周期、经济周期的不确定性,以及监管机构对非标信贷日益提升的审视,共同构成了信贷投放的“外部刚性约束”。这股力量影响的绝不仅仅是分期乐这一家企业,而是整个互联网金融赛道。当市场风险偏好整体冷却,银行和大型金融机构会同步收紧审批标准,这形成了一个从顶端(银行)到中端(平台)的系统性降温效应,使得所有信贷获取行为都必须在更严苛的财务健康考量下进行。
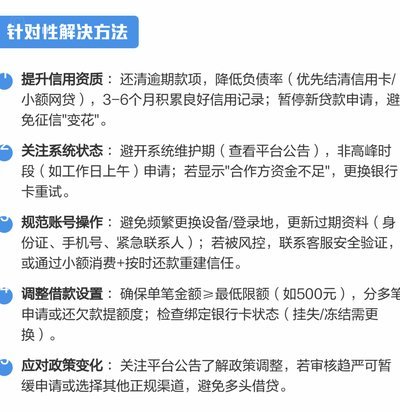
面对信贷流程的复杂化和收紧趋势,消费者不能仅仅停留在“能否借”的单一维度焦虑。真正的解决方案,在于提升自身的“信用可获取度”。这要求用户系统化地管理自己的财务行为:维持合理的负债结构,规律地进行优质资金流转,并在公共可访问的信贷记录中建立积极的记录。此外,专业用户应学会跨平台、多元化的信贷结构规划,避免将所有的资金流转都依赖于单一的、高杠杆的互联网渠道。建立专业的财务规划能力,才是应对信贷收缩期最有效的防御机制。
相关文章
便便卡怎么用
便便卡作为医疗检测领域的创新工具,其核心价值在于通过标准化采集流程提升肠道健康评估的精准度。在肠镜检查或粪便潜血检测等场景中,便便卡通过预设的采集区域与防污染设计,有效降低样本交叉污染风险。其表面特殊...
携程拿去花秒到账攻略
携程拿去花,作为其推出的新型消费金融产品,以其“零手续费”和“秒到账”的宣传著称,吸引了众多用户。然而,对于新用户来说,提现流程的理解至关重要,否则可能因为操作不当而产生焦虑。实际上,“秒到账”并非真...
得物提现:支付宝账号更换指南
得物平台提现,是否需要更换支付宝账号,一直是用户关注的热点。这个问题并非简单的“是”或“否”,它涉及平台风控策略、账户安全以及潜在风险等多重因素。得物对于提现账户的限制,本质上是平台为了规避洗钱、欺诈...
分期乐额度动态评估机制
分期乐的额度评估体系本质上是信用风险的量化呈现,其核心逻辑在于通过多维数据构建用户画像。平台通常会综合分析用户的消费行为、还款记录、社交网络活跃度等非传统金融指标,这些数据在算法模型中被转化为风险系数...

分期乐还能用吗?合规转型下的新变化
“分期乐”的现状,远比单纯的“还能用吗”更为复杂,它所反映的,是金融科技行业自身发展、监管政策调整以及消费者行为转变等多重因素交织下的一个微妙图景。2021年,分期乐因“违规催收”等问题引发广泛关注,...

羊小咩额度提阶:玩转消费策略
羊小咩的购物额度提升并非一蹴而就,而是一个与你的消费行为、信用记录和平台算法相互作用的复杂过程。首先,需要明确的是,羊小咩的额度提升策略核心在于积极参与平台生态,并建立起良好的消费信用。单纯的“刷单”...