分付套现可行吗?
分付作为微信支付旗下的消费信贷工具,从设计之初就明确了"先消费、后付款"的产品定位。平台在协议条款中设置了交易场景限制,要求资金流向必须经过实体商户或服务渠道,这意味着直接通过分付账户向个人转账或提现的操作在系统层面是被拦截的。任何试图绕过这一机制的方案,本质上都是在挑战平台的交易链路设计,而平台的风控系统对此类异常资金路径有着多层级的监测体系。
从实际可操作的角度看,市面上流传的所谓"分付套现"方法,大多围绕信用卡套现的老路径改造而来。有人尝试利用分付额度在POS机上刷卡消费,再用其他渠道回流资金。但分付与信用卡在风控模型上是完全独立的两套逻辑——信用卡套现的漏洞并不自动适用于分付。平台对分付的交易对手、交易金额、交易频率都有独立的风控阈值,一旦触发异常模式,不仅资金会被冻结,账户还会被标记为高风险。
更关键的是,分付的还款周期和额度管理规则与信用卡存在本质差异。信用卡套现之所以有市场,很大程度上得益于其灵活的额度管理——用户可以自行调整还款日期、最低还款额等。但分付的还款安排相对刚性,额度恢复机制也更依赖消费行为而非简单的还款操作。这种结构性的不同,使得那些在信用卡套现圈子里行之有效的"技巧",移植到分付场景时往往失效。
一旦分付账户被系统判定为存在套现嫌疑,后果远比想象中严重。轻则额度被临时冻结,重则直接关闭账户并上报征信系统。分付虽然不像信用卡那样有明确的征信记录,但平台与微信生态内的信用体系深度绑定,违规记录会影响用户在微信支付体系内的整体信用评分。这意味着,未来使用分付、花呗甚至微信支付其他功能时,都会面临各种限制。
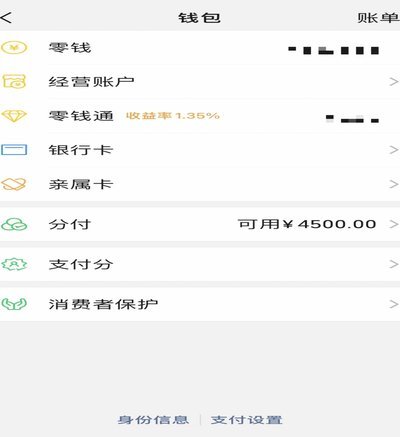
对于真正有资金周转需求的用户,合规的替代方案远比冒险套现来得稳妥。分付本身就是一个合法的信贷产品,如果额度不够用,可以通过正常还款来释放额度,或者在额度允许的情况下选择分期还款来缓解短期压力。这些操作都是在平台规则内的正当使用,既能解决燃眉之急,又不会留下任何信用污点。
最终需要厘清的是,分付能不能套出现金这个问题,答案在产品设计层面就已经给出了。平台对每一笔交易的场景、对手、金额都有明确的风控规则,这些规则不是为了限制用户,而是为了保证整个支付生态的资金安全。试图在这些规则之外寻找"灰色地带",不仅成功率极低,而且代价高昂。理性评估风险与收益,选择合规路径,才是对自己信用和资金最负责任的做法。
相关文章
鹿优选先享卡:商家信用回收详解
鹿优选先享卡额度回收机制的构建,旨在平衡商家与用户的权益,同时促进平台生态健康稳定。首先,从用户角度出发,这一机制能够有效减少恶意套现行为的发生,保障了消费者的合法权益和资金安全。当用户利用先享卡进行...
便利卡包7000提现规则详解
便利卡包的提现机制本质上是资金池的流动性管理问题。当用户申请7000元借款时,系统会根据平台资金池的实时余额和风控模型进行匹配。若平台资金池规模不足,系统可能通过延迟提现或限制提现额度的方式维持资金链...
24小时实时二维码套现揭秘
数字化支付的普及在极大提升交易效率的同时,也无形中构建了一道“流动性围墙”。当资金被锁定在特定的生态账户、礼品卡或虚拟资产中,这种“支付便利”便在某种程度上变成了“变现障碍”。所谓的“24小时二维码套...
商家微信拿去花,现金违法吗?
近年来,随着移动支付的普及和便捷,各种线上金融产品如雨后春笋般涌现,“拿去花”便是其中之一。这类产品通常以较低门槛吸引用户开通并使用其服务,在一定程度上缓解了部分用户的短期资金需求压力。“拿去花套现商...
四个实战取现策略深度解析
## 手把手教你4个取现教程:深度解析与实战指导 “取现”在数字资产领域的含义远不止简单地兑换美元或欧元,它更关乎资产的价值最大化、风险管理以及资金流动性优化。理想的取现流程应该具备可预测性,并能根...

鹿优选的诞生之路
鹿优选,一个近年来备受关注的电商平台,其独特之处在于通过精选高质量的商品和服务,满足消费者日益增长的品质生活需求。该平台的核心竞争力在于对供应链的深度把控和用户购物体验的精细化设计。在众多电商中脱颖而...