便荔卡包套现,隐藏成本知多少?
探讨便荔卡包套现的收费逻辑,不能仅仅停留在百分比或具体数字的表面。真正的成本构成由三部分精密交织而成:平台的基础手续费、中转渠道的利润空间,以及最重要的“风险溢价”。当你质疑收费是否过高时,本质上是在衡量这笔资产在特定场景下的流动性溢价。如果一个渠道给出的扣点低得不合常理,那么其背后极大概率隐藏着极高的资金周转风险或极不稳定的结算流程,这种低价往往是由于其无法承担信用成本而导致的。
许多用户在对比收费高低时,极易陷入“点差陷阱”的迷局。表面上看起来只扣除几个百分点的服务费,但在实际的操作环节中,中介往往通过极度压缩“折现率”来变相抬高用户的实际支出。例如,面值1000元的卡包,表面手续费仅为5%,但实际结算时,由于渠道端额度稀缺或汇率波动,可能仅按85的价值进行结算。这种隐性的折现损耗,其深度远远超过了用户肉眼可见的扣点,也是导致用户在结算后产生“收费异常高”心理错觉的核心诱因。
资金流转的效率与交易成本之间始终遵循着严格的负相关逻辑。在卡包套现这种高敏感场景下,结算速度越快、资金到账的安全性越高,用户支付给渠道的溢价就越高。那些宣称可以实现“零手续费”或“超低扣点”的渠道,往往意味着其资金链条极度脆弱,或者结算周期可能长达数周之久,甚至面临严重的坏账风险。因此,评估收费是否合理,不应脱离风险控制这一核心维度;高昂的费用本质上是用户为了规避违约风险、购买即时流动性而不得不支付的“安全保险费”。
评估成本的维度如果不完整,结论必然偏离事实。除了显性的金钱支出,此类交易还伴随着巨大的隐形成本,即账户风控风险与资产安全风险。频繁的异常资金往来极易触发系统风控,导致卡包资产被冻结或无法提现,这种潜在的本金损失风险,才是用户在计算“收费多吗”时最容易忽略的、也是最沉重的“巨额溢价”。真正的成本核算,应当包含金钱损耗、时间成本以及资产安全性损失的综合权重,而非仅仅盯着那个简单的、甚至带有欺骗性的扣点数字。
相关文章
如何查询花呗当前状态
了解花呗当前情况,对于用户来说至关重要。首先,查询花呗状态可以通过多种途径进行。阿里巴巴集团旗下的支付宝APP是获取信息最直观的方式之一。打开支付宝,在首页点击右上角的搜索框,输入“花呗”即可找到相关...
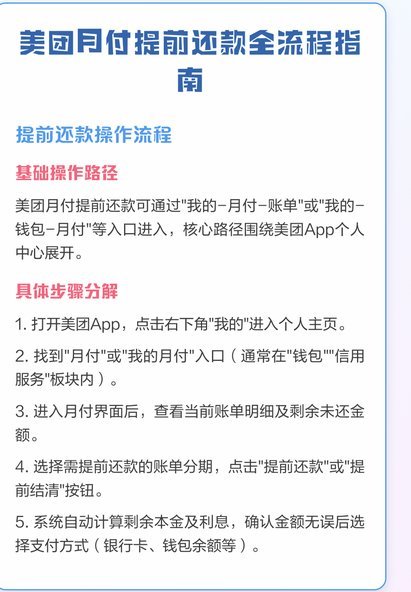
美团月付怎么提现流程解析
美团月付取现功能的核心在于将虚拟账户余额转化为可支配的银行资金,其操作流程需在合规框架内完成。用户需先通过美团App进入"我的"页面,找到"月付"入口并绑定个人银行卡。系统会通过短信验证和人脸识别双重...
拍拍贷的贷款陷阱如何破解?
拍拍贷的运作机制本身就蕴含着一种微妙的杠杆效应,将用户置于一种持续的循环之中。其核心在于小额贷款、高利率和频繁的还款要求,这些元素共同构建了一个“陷阱”。并非简单地“套取”钱款,而是理解其背后的算法驱...
鹿优选折现:不止是降价
鹿优选折现并非简单的价格战,而是一场对供应链效率、品牌溢价能力以及用户消费心理的全面考验。许多人将它解读为“价格战”,是片面的。实际上,折现背后是鹿优选对自身供应链的信心,以及对商品标准化、集中采购带...
从“想做”到“做到”:兑现意图的最小行动指南
兑现的本质是将抽象意图转化为可感知的成果,这个过程需要突破思维惯性。当人们面对"如何兑现"的困惑时,往往陷入两种误区:要么将目标无限放大导致畏难,要么将行动简化为机械重复。真正的关键在于建立"最小可行...
提现成功背后的金融生态
“羊小咩您已提现成功” 这短短的一句话,背后蕴含着复杂的金融生态、用户心理以及技术运作的交织。它并非仅仅代表资金从一个账户转移到另一个账户,更代表着用户对平台信任的体现,也反映着平台在技术保障和风险控...