白条秒到背后的秘密解析
白条秒到这一概念,本质上并非一次简单的资金转移,它是一系列复杂的商业信用模型在用户感知层面上被极度压缩和提速的结果。我们必须剥离“现金流即时到达”的表象,深入考察其背后的核心机制:这是一种基于未来消费能力的预支性信用额度,而非实时的账户余额增量。平台方通过高度算法化的风险画像构建出用户购买力曲线,并将这一抽象的、未来的支付承诺提前兑现为一次交易指令的“即时抵达”。这种秒到所体现的,是资本对时间价值最大化的一次掠夺式利用,它巧妙地将支付周期前置了T+0的临界点,让用户感受到的是资金流动的无摩擦魔法,而实则完成的是信用层级的立体循环往复。
从系统架构和供应链角度审视,支撑“秒到”体验的关键在于其对交易生态链条的深度嵌合。它并非孤立的支付行为,而是构建在一个由商家侧、平台风控和多级资金池共同维系的飞轮机制之上。当用户进行一次消费时,系统会瞬间启动三方的交汇点:商家的收款指令、平台的垫资确认,以及最终给用户的信用权限释放。这种流畅的流程掩盖了实际背后的现金流转路径——平台实际上是利用自身庞大的交易数据和模型优势,暂时性地接管并消化了一部分未来尚未到期的商家款项。因此,它成功营造出一种“资金烟雾弥漫”的幻觉,让用户误认为自己是在处理即时的活钱,而真正完成的是一次信用资产的周转。
消费心理学层面,白条秒到的高效循环机制触及了人类行为经济学的核心痛点:即时满足原则与稀缺感原理。当支付门槛被算法性地降低,资金的“摩擦力”消失后,用户的购买决策权重会急剧倾斜,从理性成本核算转向情绪驱动型消费。这种零负担感的刺激,促使用户对自身信用额度的认知阈值持续上调,使得每一次“秒到”的行为都是在激活一次潜意识中的支付冲动开关。平台方深谙此道,他们设计的目的不是单纯完成交易,而是重塑用户对于“具备购买力”的感知阈值,形成一个高频次、低心智负担的消费习惯闭环。
从更宏观的风控和金融工程学视角来看,“秒到”模式是平台方建立起一套复杂的信用定价模型的结果。这个模型的底层逻辑在于:它用数据对用户的未来行为做出了精确的预测,并将这种预测结果货币化了。算法不是在判断用户有没有钱,而是在量化计算出用户“多大概率、何时会产生多少额度的支出”。平台方出售和管理的,正是这一份可变现的、基于海量数据的支付可能性集合。这使得信用风险从传统的资产抵押模式,彻底跃迁到了行为预测与数据流动的维度,构成了现代消费金融中最具效率也最需要审视透视的价值命脉。
相关文章
花呗秒套平台是真的吗安全吗
# 花呗秒套平台:真伪与风险解析 花呗秒套平台的出现,反映了部分用户对传统信用支付方式的不满与创新尝试。这类平台的核心逻辑在于通过技术手段绕过花呗的风控审核,实现资金的快速套现。其运作方式通常分为两...
分期乐购物额度如何快速提取
想要从分期乐购物额度中借出资金,首先需要明确的是,分期乐作为一个消费金融平台,并非传统意义上的银行借贷。因此,其操作流程和条件与传统金融机构有所不同。用户在获取到购物额度后,可以通过以下步骤申请借款:...
小额信贷获利之道
在金融信贷领域,“羊小额度”这一概念通常与小额信用额度的管理密切相关。如何有效提取并利用这些看似微不足道但累积起来却能产生重要影响的额度,是一个值得深入探讨的问题。 首先,从技术层面来看,套取小额信...
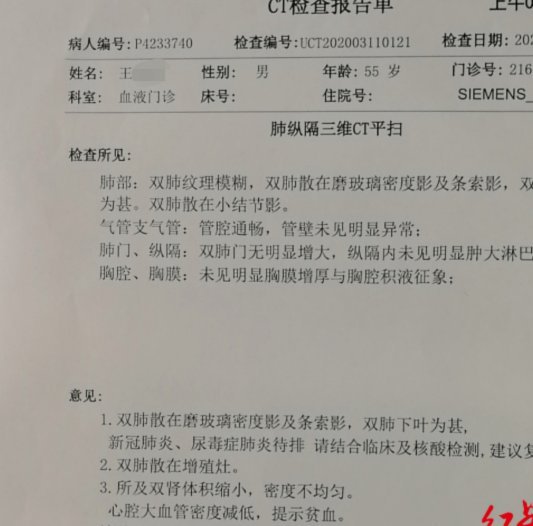
CT报告单中的"疑似",暴露了医疗系统的隐秘伤害
CT报告单中出现的不文明用语,实质是医疗系统内部压力与沟通失效的产物。这类表述往往以"疑似""可能"等模糊词汇替代明确诊断,折射出医生在临床决策中的焦虑。当影像学检查结果与临床症状存在矛盾时,部分医师...
买完“羊小咩”商品可以取消订单吗?全攻略!
当用户下单购买了“羊小咩”相关商品后,常常会因为各种原因想要取消订单。然而,在进行这种操作之前,理解平台的退单规则以及了解取消订单可能带来的后果是非常重要的。首先,需要明确的是,“羊小咩”作为一个电商...
揭秘携程拿去花取现额度的计算机制与提升方法
携程拿去花显示的取现额度本质上是平台对用户信用风险的量化评估结果。该额度并非固定数值,而是通过算法模型动态计算得出,其核心逻辑在于平衡资金流动性与风险控制。系统会综合用户账户余额、历史消费行为、还款记...