网贷套路:你真的了解吗?
网贷行业如同一个复杂迷宫,其运营模式并非简单的资金借贷,而是一个精心设计的生态系统。初入这个领域的人往往会被“快速放款”、“低利率”等诱人信息所吸引,但实际上,“套路”的根源在于利用了人们对现金流需求的迫切性和金融知识的匮乏。最常见的“套路”首先体现在“高频小额分期”。贷款平台通常会以“解决日常支付难题”、“提升生活品质”等口号进行宣传,诱导用户申请极低的金额(例如500-2000元)并承诺快速放款。关键在于这些小额贷款往往带有极高的日利率甚至月利率,长期积累下来,成本远高于传统银行的消费贷。更重要的是,平台通过持续发放这些小额分期,不断刺激用户的消费欲望,形成循环借贷,让用户陷入难以自拔的“金丝雀效应”。这种模式本身并非不合规,但其利用行为却极易导致用户的过度负债,尤其是在缺乏风险意识的情况下。
其次,“社交信贷”的兴起加剧了这种套路化运营。许多平台不再仅仅依赖传统的信用评估,而是构建了一个基于熟人关系的借贷网络。通过用户邀请好友、亲戚参与贷款,平台利用“信任”作为杠杆,降低审批难度。然而,这种模式往往忽视了用户的实际还款能力,更关注社交关系链的覆盖范围。如果核心成员出现逾期或违约情况,整个网络的信用就会受到影响,导致后续借款者难以获得放款。平台则可以通过拉高利率、限制放款额等方式来控制风险,但本质上是在不断榨取那些对金融知识了解有限的用户。这种“信任”的利用并非完全是虚假宣传,但其背后蕴含着不透明的风险评估机制,用户需要警惕过度依赖社交关系带来的潜在损失。
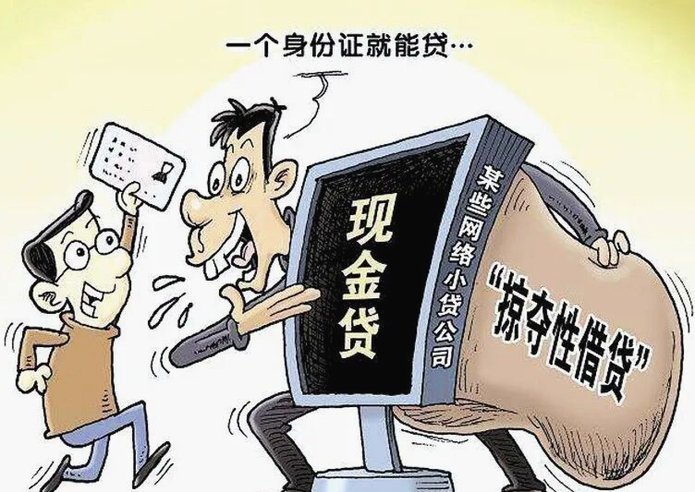
再进一步分析,平台常常利用“预售款”进行诈骗或套路。 针对新兴商家、个体微型企业等群体,平台承诺能够提供“无抵押”、“无需担保”的资金支持,但实际上这笔资金往往是经过虚构审批、未真正流入商家的银行账户后就已归还给贷款机构,诱导商家支付预售款,然后卷款跑路。这种行为更是利用了中小企业对资金需求迫切以及缺乏信息甄别能力的弱点。平台的“风控”系统在此往往失效,因为整个过程存在大量的违规操作,且难以追踪资金流向。 事实上,很多所谓的“风控”是建立在对数据处理和模型训练上的,而这些模型如果本身就存在偏差,或者被恶意操纵,就会导致错误的判断结果。
值得注意的是,“合规转型”成为网贷行业的一大趋势,但其执行效果却参差不齐。部分平台开始探索与金融科技公司合作,引入大数据风控技术,提升风险识别能力;另一些平台则通过法律途径进行调整,试图满足监管部门的要求。然而,核心问题依然存在:对用户教育的不足和对风险意识的淡化。即使平台在技术层面有所进步,如果用户自身缺乏基本的金融知识,仍然容易成为“套路”的牺牲品。因此,监管部门需要加强对网贷行业的规范力度,同时也要积极开展普信行动,提高用户的金融素养,构建一个更加健康、可持续的网贷生态系统。 最终,网贷的价值在于服务实体经济和满足用户真实需求,而非制造虚假的“机会”和“便利”。
相关文章
分期乐借钱全攻略
了解“分期乐怎么借钱教程”,首先要明确该平台的服务对象和借款流程。分期乐主要是面向年轻人群体,为他们提供灵活便捷的消费金融产品。如果你考虑使用分期乐进行借贷,第一步是注册成为用户。通过官方网站或者手机...
羊小咩金融背后的公司揭秘
近期,一款名为“羊小咩金融”的产品在市场上引起了广泛关注。这款应用旨在为用户提供便捷的金融服务,包括但不限于理财、贷款、保险等多种金融产品。然而,公众对于这个名称独特的产品背后的公司背景了解甚少,本文...
便荔卡提现额度揭秘
便荔卡,即“Bank of Louisiana”,是一家在历史上的金融机构,其运作模式与当今金融机构有着显著区别。要讨论其提现额度,需要将其置于特定的历史背景下,并理解其运作机制的核心。不同时期,便荔...
得物额度如何套取
“套额度”这个词本身就透露着一种不寻常的运作方式,它暗藏着得物平台生态下的潜在风险和挑战。 获得高额度的借款并非仅仅依靠个人信用评分,更需要考虑得物平台对不同用户群体策略上的细分。对于老用户,平台可...
分期乐余额如何提现指南
分期乐的提现机制,远比简单地点击“提现”按钮要复杂得多。它并非一个独立的支付系统,而是建立在支付宝生态系统之上的,因此提现流程的逻辑紧密地与支付宝的账户管理和资金流转机制相关联。理解这一点至关重要,避...
女子整理父亲遗物揭开旧照爱情故事
在一个寻常的午后,李静轻轻打开父亲留下的那只旧皮箱,里面装满了泛黄的照片和一叠叠泛黄的信纸。她整理着这些遗物时,手指不经意间触碰到了一张照片——那是她父亲年轻时的一张合影,背景是壮丽的山川,身侧是一位...