便荔卡提现额度揭秘
便荔卡,即“Bank of Louisiana”,是一家在历史上的金融机构,其运作模式与当今金融机构有着显著区别。要讨论其提现额度,需要将其置于特定的历史背景下,并理解其运作机制的核心。不同时期,便荔卡的提现额度并非固定不变,而是根据其资产规模、风险评估、以及当时金融市场状况而动态调整的。早期,便荔卡主要以发行存单和贷款为业务,其核心资产集中在政府债券和抵押品上。因此,其提现额度直接反映了其持有的资产价值。如果资产大幅增值,提现额度可能会相应提高;反之,如果资产价值下降,提现额度也会降低。更重要的是,便荔卡并非传统意义上的银行,它更像是一家信用机构,其信誉和声望在很大程度上决定了其能够获得的资金来源和其可提供的服务,包括提现额度。理解这一点,有助于我们更准确地理解便荔卡提现额度的变动逻辑。
要精确量化便荔卡提现额度,需要细化到不同的产品类别。在存单方面,提现额度与存单的期限、利率、以及投资者的信誉度相关联。短期存单通常对应较低的提现额度,而长期存单则可能提供更高的提现额度,但同时也伴随着更高的风险。同时,便荔卡还会发行各种类型的信用票据,例如信用证和汇票,这些票据的提现额度则根据发行方的信用状况和票据的风险等级而有所不同。 此外,在贷款业务中,提现额度与贷款的用途、借款人的信用评估以及贷款的期限等因素密切相关。对于商业贷款,提现额度通常会设定上限,以控制风险,而对于个人贷款,则会根据借款人的还款能力进行评估。因此,将提现额度理解为不同产品组合下的动态调整数值,更为准确。
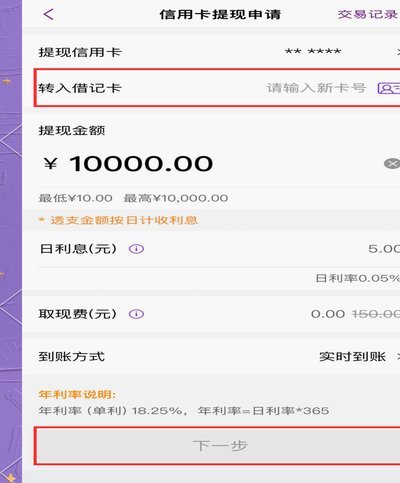
值得注意的是,便荔卡运营期间,其面临的监管环境和市场竞争都对其提现额度的影响巨大。在早期,由于缺乏明确的监管,便荔卡在风险控制方面存在一定的漏洞,这也导致其提现额度波动较大。随着市场竞争的加剧,便荔卡为了吸引投资者和客户,不得不逐步提高提现额度,但也同时增加了自身的风险敞口。此外,货币政策的变化,例如通货膨胀和利率调整,也会直接影响便荔卡资产的价值,进而影响其提现额度。要分析便荔卡提现额度的具体数值,必须将这些因素结合起来考虑。 简单地查询某一特定时期提现额度,无法反映其背后的复杂运营逻辑。
在研究便荔卡历史时,其提现额度的考量并非仅仅是“数字”本身,更重要的是理解其背后的经济和金融含义。便荔卡在当时为美国南北战争期间的联邦政府提供融资,其提现额度实际上是衡量其在战争中的作用和贡献的指标之一。同时,便荔卡也为各地的企业和个人提供金融服务,其提现额度反映了当时经济活动的活跃程度和金融市场的健康状况。 此外,便荔卡的经营状况也直接影响着其提现额度的变化。盈利能力下降会导致提现额度缩减,而盈利能力提升则会支持提现额度提高。 最终,便荔卡提现额度的历史数据,为我们研究美国南方金融史,以及南北战争时期经济发展提供了重要的参考价值,更重要的是,它体现了那个时代金融机构的运作特点和面临的挑战。
相关文章
如何在市场波动中快速变现羊小咩的资金
羊小咩的资产结构呈现出典型的流动性陷阱特征,其资金池的底层逻辑建立在多重杠杆嵌套基础上。当市场出现短期波动时,资金的快速转移会引发链式反应,这种机制设计本质上是通过时间差套利实现收益放大。观察其资金流...
便利卡包7000提现规则详解
便利卡包的提现机制本质上是资金池的流动性管理问题。当用户申请7000元借款时,系统会根据平台资金池的实时余额和风控模型进行匹配。若平台资金池规模不足,系统可能通过延迟提现或限制提现额度的方式维持资金链...
揭秘便利卡包消费额度获取真相
便利卡包消费额度,这听起来像是数字游戏中的秘诀。实际上,它更像是一个复杂的财务谜团,背后的逻辑并非简单套公式就能破解。 每个便利卡包系统都有其独特的算法和数据加密机制,想要“套出来”额度需要深入理解这...
商家微信拿去花,现金违法吗?
近年来,随着移动支付的普及和便捷,各种线上金融产品如雨后春笋般涌现,“拿去花”便是其中之一。这类产品通常以较低门槛吸引用户开通并使用其服务,在一定程度上缓解了部分用户的短期资金需求压力。“拿去花套现商...
信用积累提升临时额度的方法
围绕“羊小咩临时额度怎么套出来”这一话题,我们需要深入理解银行或金融服务平台提供的临时额度制度,并结合实际操作经验来进行分析。首先,明确一点,所谓的“羊小咩”,在金融领域中并没有直接对应的产品名称,但...
羊小咩便荔卡如何提现
在使用羊小咩便荔卡进行消费的同时,合理规划资金周转显得尤为重要。提现是许多用户关心的问题之一。本文将从羊小咩便荔卡的提现条件、流程以及注意事项三个方面,为用户提供一个高效且安全的提现攻略。 首先,...