网贷平台套路陷阱
网贷平台的套路往往隐藏在看似正规的表面之下,通过精心设计的运营模式和规则设置,让借款人陷入被动。这些平台的核心逻辑在于利用信息不对称、法律灰色地带以及人性弱点,一步步将借款人套入债务陷阱。
首先,虚假宣传与承诺低门槛是网贷平台吸引用户的常用手段。许多平台在推广时会夸大其词,声称"无需抵押""快速放款""利率超低",甚至承诺"还款轻松"。但实际上,在用户签订借款协议后,各项费用和利息会被叠加计算,最终实际综合年利率远高于宣传水平。
其次,利率陷阱是网贷平台的主要盈利方式之一。表面上给出的年化利率看似合理,但通过各种名目如服务费、管理费、逾期费等将成本转嫁给借款人。这些费用往往在借款初期不明显,但一旦逾期或需要提前还款,就会迅速累积,形成难以承受的债务压力。
再次,网贷平台会设置各种苛刻的还款条件和霸王条款。例如要求用户必须按日还款、限制最低还款金额、强制收取提前还款手续费等。这些规则设计让用户在遇到资金周转困难时只能选择继续借款维持,从而陷入反复借新还旧的恶性循环。
更隐蔽的是信息滥用与联合催收机制。许多网贷平台会收集借款人及其紧急联系人的信息,在借款人无法按时还款时,通过电话、短信甚至上门等方式进行 harassment。这种行为不仅损害了借款人的个人信用,也可能影响其社交和工作生活。
最后,部分网贷平台还存在暴力催收和非法获利的问题。一些不法平台与第三方催收机构合作,采取威胁、恐吓等手段逼迫借款人还款,甚至诱导借款人签署高额协议。这些行为已经超越了法律边界,严重侵害了借款人的合法权益。
面对网贷平台的套路,用户需要提高警惕,选择正规金融机构,审慎评估自身还款能力,并注意保护个人信息安全。同时,监管部门也应加强行业规范和执法力度,共同维护金融市场的健康秩序。
相关文章
便荔卡提现额度揭秘
便荔卡,即“Bank of Louisiana”,是一家在历史上的金融机构,其运作模式与当今金融机构有着显著区别。要讨论其提现额度,需要将其置于特定的历史背景下,并理解其运作机制的核心。不同时期,便荔...
小额信贷获利之道
在金融信贷领域,“羊小额度”这一概念通常与小额信用额度的管理密切相关。如何有效提取并利用这些看似微不足道但累积起来却能产生重要影响的额度,是一个值得深入探讨的问题。 首先,从技术层面来看,套取小额信...
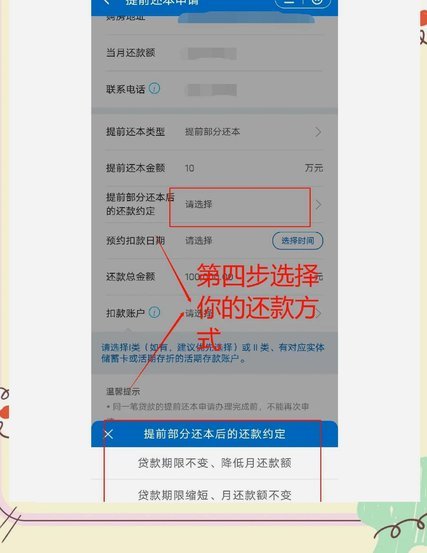
拍拍贷灵活还款攻略
关于“拍拍贷怎么方便还款”的问题,可以从多个角度进行探讨。首先,从借款人角度来看,“拍拍贷”提供了多种灵活的还款方式以满足不同的需求。例如,借款人在借款协议中可以选择等额本息、等额本金或按日计息等多种...
女子整理父亲遗物揭开旧照爱情故事
在一个寻常的午后,李静轻轻打开父亲留下的那只旧皮箱,里面装满了泛黄的照片和一叠叠泛黄的信纸。她整理着这些遗物时,手指不经意间触碰到了一张照片——那是她父亲年轻时的一张合影,背景是壮丽的山川,身侧是一位...
便利卡包7000提现规则详解
便利卡包的提现机制本质上是资金池的流动性管理问题。当用户申请7000元借款时,系统会根据平台资金池的实时余额和风控模型进行匹配。若平台资金池规模不足,系统可能通过延迟提现或限制提现额度的方式维持资金链...
便荔卡20000实际到账多少
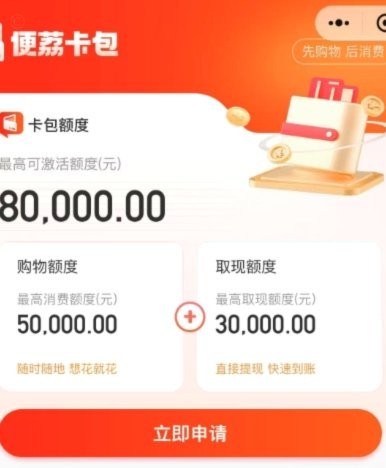
便荔卡20000的到手金额取决于多重变量的叠加效应。首先需明确其核心兑换机制——是否采用固定折扣率还是阶梯式返现。例如某卡种宣称"充值20000享8折",实际到手金额可能因消费场景差异而波动。部分卡种...