拿去花如何安全提现
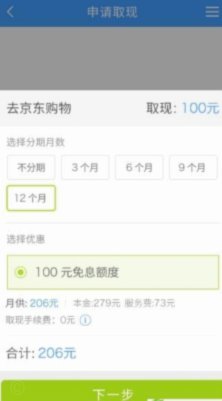
拿去花的额度提现涉及平台资金流动规则与用户信用管理的双重逻辑。平台通常将额度视为消费信贷工具,而非现金账户,因此提现操作需符合其风控体系设定的条件。用户需在APP内完成实名认证并绑定银行卡后,通过"额度提现"功能发起申请。系统会根据用户历史行为数据、信用评分及当前额度使用率进行实时评估,部分用户可能因信用记录不足或近期频繁提现而被限制操作。
平台在设计提现机制时,往往嵌入多重风险控制节点。例如设置单日提现上限、要求提现资金用于指定用途(如偿还其他债务),或引入第三方支付机构作为资金中转方。这些措施既符合金融监管要求,也防止额度被滥用为变相现金提取工具。值得注意的是,提现操作可能影响用户的信用评分,频繁提现可能被系统解读为资金需求激增,进而触发额度调整或利率上浮。
从用户行为分析,额度提现需求通常源于短期资金周转压力。但平台在规则设计上倾向于引导用户通过消费分期、账单分期等场景使用额度,而非直接提现。这种策略既降低资金挪用风险,也符合消费金融业务的核心目标。部分用户可能误将额度视为可自由支配的现金池,实则其使用场景受平台规则严格限定。
平台在合规层面需平衡用户体验与风险控制。提现功能的开放程度直接影响用户粘性,但过度开放可能引发监管处罚。因此,多数平台采用动态调整机制,根据宏观经济环境、用户群体特征及自身风控能力,定期优化提现规则。用户在操作前应仔细阅读服务协议,关注提现手续费、资金到账时间等细节,避免因信息不对称产生损失。
从金融监管视角,额度提现涉及资金流向监控与反洗钱合规。平台需建立完善的用户身份识别系统,对大额提现交易进行人工复核,并向监管机构报送相关数据。用户在使用提现功能时,需配合提供交易背景说明,确保资金用途符合监管要求。这种双向约束机制既保障了金融秩序,也维护了用户的合法权益。
相关文章
轻松掌握支付新方式
拿去花,作为一种创新的支付方式,正在逐渐成为现代消费者生活中的重要组成部分。它以灵活多样的使用场景和便捷的操作流程深受用户喜爱,尤其在年轻人中拥有极高的人气。但如何最大化地利用这一工具,发挥它的全部潜...
女子整理父亲遗物揭开旧照爱情故事
在一个寻常的午后,李静轻轻打开父亲留下的那只旧皮箱,里面装满了泛黄的照片和一叠叠泛黄的信纸。她整理着这些遗物时,手指不经意间触碰到了一张照片——那是她父亲年轻时的一张合影,背景是壮丽的山川,身侧是一位...
分期乐额度怎么快速提升
获取分期乐的额度并不复杂,但要获得较高的额度则需要仔细考虑多个因素。首先,用户需要完成基本注册流程,并提交真实有效的个人信息以供审核。这包括但不限于身份证号、手机号码和银行信息等,确保所提供的资料准确...
便利卡包7000提现规则详解
便利卡包的提现机制本质上是资金池的流动性管理问题。当用户申请7000元借款时,系统会根据平台资金池的实时余额和风控模型进行匹配。若平台资金池规模不足,系统可能通过延迟提现或限制提现额度的方式维持资金链...
安逸花借款逾期如何应对
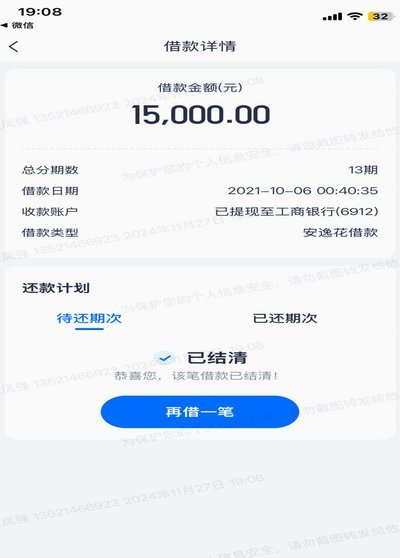
当贷款逾期悬而未决,焦虑感如同潮水般涌上心头。安逸花借款明天再来,意味着你已经踩入了财务紧线,需要谨慎应对。这并非单纯的资金问题,更涉及到你的信用记录、未来借贷能力甚至心理健康。 首先,你需要冷静...
轻松实现!支付宝提现及各种平台操作秘籍
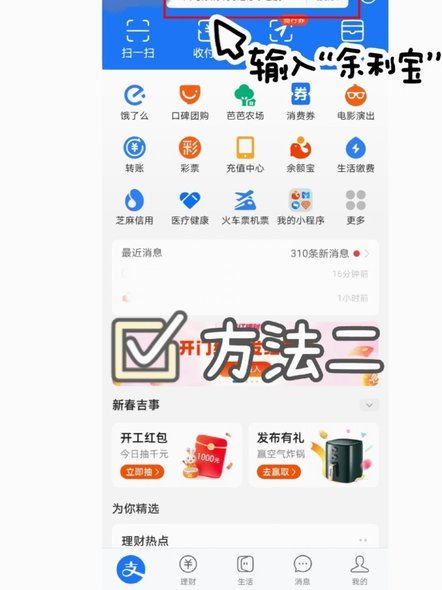
要解决“怎么提现”的问题,我们首先要明确几个关键点。首先,不同的平台或服务提供商的提现规则会有所不同,因此你需要先了解自己的账户归属平台的具体政策。其次,确保你的身份验证信息齐全且准确,这是防止错误和...