分期乐使用门槛:征信与风控双重视角
分期乐当前的运营状态已脱离早期的粗放扩张阶段,全面转向合规与风控并重的精细化运作。监管对消费信贷的常态化审查,使其资金链路彻底接入央行征信系统,准入门槛随之刚性抬升。平台并未退出市场,而是通过动态授信模型与风险定价机制,精准剥离高风险客群。这意味着用户若想继续使用,必须直面自身征信记录、存量负债及收入流水的真实底色。平台的可触达性不再依赖营销流量,而由底层数据交叉验证决定。盲目等待“门槛降低”只会延误对自身财务健康的审视,核心命题已从“能否开通”彻底转向“是否适配”。
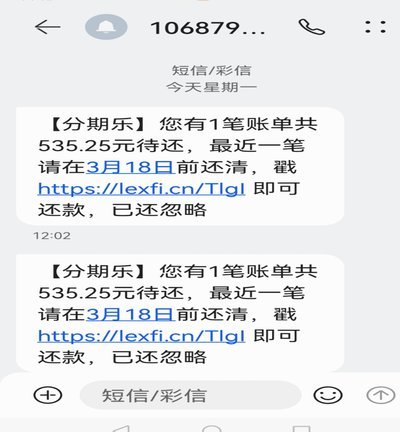
征信接入带来的最直接改变,是借贷行为从“隐蔽负债”变为“显性记录”。每一笔分期申请、还款逾期或额度调整,都会以信贷明细形式沉淀在个人信用报告中。风控逻辑已从单纯看收入转向多维画像,包含消费习惯、设备指纹与关联社交网络。用户常误以为小额分期对信用无伤大雅,实则频繁的申请查询会触发机构的联合风控预警。当征信报告中的“硬查询”次数累积,后续房贷或车贷的审批通过率将遭受隐性折损。分期乐的使用门槛本质上是信用的照妖镜,照出的是个人资金链的脆弱度与还款纪律。
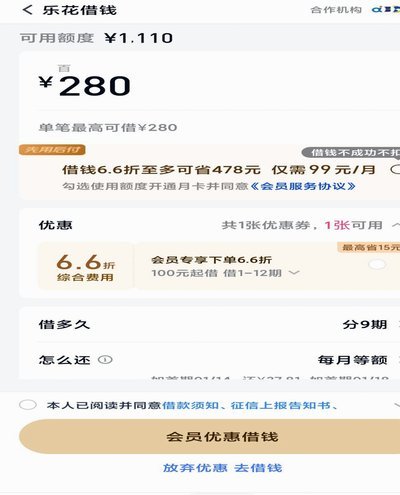
利率结构的透明化是另一重现实考量。尽管平台标示的日息看似微薄,但综合年化成本往往叠加了技术服务费与保险溢价,实际负担远超直观数字。分期模式极易制造“日均支出极低”的心理错觉,削弱对总还款额的敏感度。长期依赖分期周转,不仅会挤压日常现金流,更会重塑消费决策机制,使理性需求让位于即时满足。金融工具的价值在于平滑资金曲线,而非替代收入增长。当分期从应急手段异化为常态杠杆,债务滚雪球效应便会在复利作用下悄然成型,最终反噬生活的财务弹性。
面对分期乐的可用性评估,应建立清晰的决策框架而非情绪化取舍。征信良好、有明确短期周转需求且能制定严格还款计划的用户,可将其视为过渡工具,但需精确测算综合成本并预留缓冲资金。若本身已存在多头借贷或收入波动较大,任何额度开放都应是警示信号而非利好。理性替代方案包括梳理资产流动性、协商账期延展或寻找持牌机构的专项低息产品。金融市场的演进从不迎合依赖心理,真正可持续的资金策略,始终建立在收入覆盖能力与债务纪律的交集之上。
相关文章
分期乐额度提升方法
分期乐是一款提供消费信贷服务的平台,用户可以通过它实现大额购物或解决短期资金需求。获取额度是使用分期乐的前提条件,而如何有效地提高自己的授信额度,则成为许多用户的关注点。 首先,个人信用记录在分期...
帮别人套现5000元违法吗?
近年来,随着现金交易的逐渐减少以及电子支付手段的发展,“帮别人套现”的行为似乎不再那么鲜见。然而,对于“帮别人套现5000元是否犯罪”的问题,并不能一概而论,它涉及到多个法律层面。 首要考虑的是帮助...
鹿优选先享卡:积分可兑换现金,如何最大化奖励返还?
鹿优选先享卡,作为其推出的高端消费金融产品,一直以来都以其独特的“先消费后还”模式吸引了不少用户。 核心问题集中在卡片能否实现灵活的资金回流,即能否“提现”,这对于用户来说是决定其是否选择这张卡的重要...
羊小咩便荔卡实用技巧
羊小咩便荔卡作为一种新兴的支付工具,近年来备受年轻消费群体的喜爱。它不仅提供了一种便捷的交易方式,还通过各种促销活动吸引用户参与其中。然而,在享受其便利的同时,许多人也关注如何最大化地利用这张卡片的价...
分期乐额度取消:风险与考量
分期乐的购物额度取消本质上是用户主动调整信用额度的行为,其核心逻辑在于平台对用户消费能力的动态评估。当用户选择降低额度时,系统会触发信用评估模型的重新计算,这一过程涉及多维度数据比对,包括历史还款记录...
美团月付怎么提取?这里告诉你秘诀
### 美团月付提取的门道与策略 你是否曾经在美团月付账户里存入了多余的资金,却发现提取并不像想象中那样简单?这个问题背后,隐藏着平台对资金流动的精细管理逻辑。美团月付作为一款信用支付工具,其资金提...