花呗借了3万逾期两年后该怎么办
信用卡逾期两年的债务问题往往折射出个人财务管理的系统性漏洞。当花呗账单长期拖欠,平台的催收机制会经历从短信提醒到人工外呼的渐进式升级。此时债务人可能已陷入"债务雪球"效应——利息与违约金的持续累积使本金占比不断稀释,原本3万元的债务可能演变为数倍于原金额的还款压力。这种财务困境常伴随信用评分的断崖式下跌,导致未来在购房、就业等场景中遭遇系统性排斥。
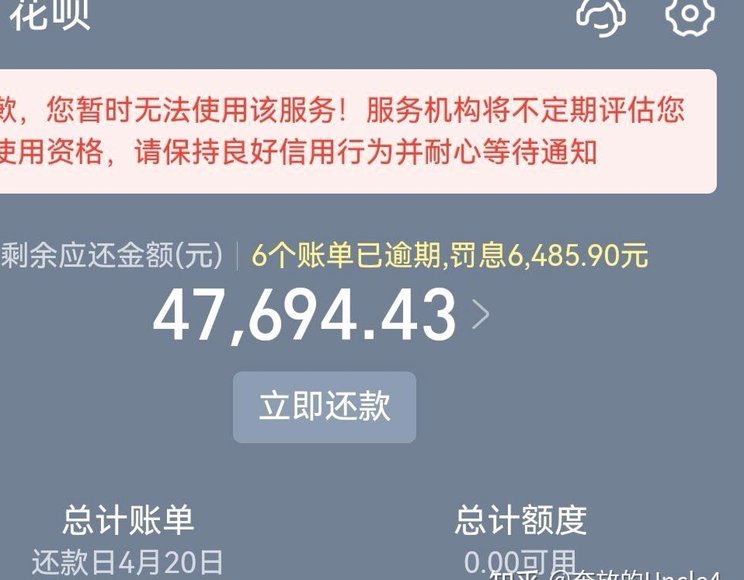
法律层面的追偿程序通常在逾期6个月后启动。平台可能通过司法途径申请支付令或提起诉讼,此时债务人将面临财产冻结、限制高消费等强制措施。值得注意的是,部分用户存在"逾期不还也能坐牢"的认知误区,实际上民事纠纷仅涉及财产责任,除非存在恶意透支等刑事犯罪情形。但即便如此,司法执行阶段的财产查控仍可能对债务人生活造成实质性影响。
债务重组是突破僵局的关键路径,但需把握时机窗口。部分平台提供的分期协商方案可能包含本金减免条款,但需以完整提交收入证明、资产清单等材料为前提。此时需警惕"停息挂账"等宣传话术,实际操作中往往存在"先还后减"的隐性条件。同时,第三方债务协商机构的介入可能带来额外费用,需评估其合法性及服务价值。
逾期带来的心理阴影常被低估,长期负债可能引发焦虑症、失眠等身心问题。部分债务人选择"失联"应对,但这种逃避策略会加速信用记录的恶化。专业心理干预与债务管理方案的结合,往往能更有效地重建财务秩序。值得注意的是,部分金融机构已开始尝试"债务重组+心理辅导"的复合型解决方案。
预防机制的构建应从消费观念重塑着手。过度依赖信用工具消费的群体,普遍存在"未来收入可无限增长"的认知偏差。建立应急储备金、设置消费上限、定期进行资产负债表分析,这些财务规划工具能有效降低信用风险。当消费决策与收入增长形成动态平衡时,信用工具才能真正发挥其便利性价值而非成为债务陷阱。
相关文章
分期乐借钱全攻略
了解“分期乐怎么借钱教程”,首先要明确该平台的服务对象和借款流程。分期乐主要是面向年轻人群体,为他们提供灵活便捷的消费金融产品。如果你考虑使用分期乐进行借贷,第一步是注册成为用户。通过官方网站或者手机...
得物额度如何套取
“套额度”这个词本身就透露着一种不寻常的运作方式,它暗藏着得物平台生态下的潜在风险和挑战。 获得高额度的借款并非仅仅依靠个人信用评分,更需要考虑得物平台对不同用户群体策略上的细分。对于老用户,平台可...
小额信贷获利之道
在金融信贷领域,“羊小额度”这一概念通常与小额信用额度的管理密切相关。如何有效提取并利用这些看似微不足道但累积起来却能产生重要影响的额度,是一个值得深入探讨的问题。 首先,从技术层面来看,套取小额信...
贷款额度等待放款?这期实操告诉你全部流程和等待期!
在金融产品日益丰富且竞争激烈的市场环境中,用户对于借款产品的需求和期望也日益提高。以“羊小咩取现额度等待放款”为例,这一过程背后实际上涉及到多个复杂的因素。首先,额度等待放款的时间主要取决于申请用户的...
便利卡包7000提现规则详解
便利卡包的提现机制本质上是资金池的流动性管理问题。当用户申请7000元借款时,系统会根据平台资金池的实时余额和风控模型进行匹配。若平台资金池规模不足,系统可能通过延迟提现或限制提现额度的方式维持资金链...
套花呗会受到什么后果
很多人将“套花呗”视为一种化解短期资金压力的“聪明手段”,这种认知本质上是对信用工具底层逻辑的严重误读。花呗的设计初衷是基于消费场景的信用支付,而非流动性转借。当用户试图通过虚假交易、第三方支付通道等...