花呗高效套利技巧揭秘
信用额度的本质是时间的杠杆,而所谓“正确的套取”,其核心逻辑并非寻找某个特定的漏洞,而是实现信用额度与现金流之间的“流动性转换”。这种转换的本质是一种套利行为,即利用花呗提供的免息期或低成本分期,去对冲即时性的资金周转压力。真正高阶的操作,是从资产负债表的视角出发,通过对信用周期的精准计算,将非流动性的信用额度,转化为具备高流动性的现金资产。这要求操作者对资金的成本、时间成本以及信用额度的剩余价值有着极其严谨的量化意识,而非盲目地追求额度的释放。
交易链路的隐蔽性是决定操作成败的关键变量。在大数据风控算法日益精密的今天,任何单一、高频、且具有明显特征的资金流向,都会迅速在平台的异常监测模型中触发预警。因此,构建一个“模拟真实消费”的生态闭环,是维持链路安全的核心。这意味着交易行为必须具备高度的“熵值”,即随机性与多样性。通过碎片化的支付路径、跨品类的商户节点以及非规律性的交易时间间隔,来模糊化信用资金的去向。这种方法论的核心在于通过制造“数据噪音”,使异常的资金流向在海量的真实消费数据中实现逻辑上的“平滑化”。
深入探讨风控对抗,本质上是一场关于“信息不对称”的博弈。风控引擎监测的重点往往不在于交易额本身,而在于交易链条的“收敛性”与“路径单一性”。为了规避这种监测,必须引入多级中转机制,打破从支付端到提现端的直接映射关系。通过建立多层级的商户结算节点,让信用额度在经过复杂的商户资金池沉淀与分发后,再以合规的消费返现或结算逻辑流出。这种链路的构建难度极高,它要求操作者对支付结算系统的清算逻辑有深刻的理解,通过人为制造“路径扰动”,从而在算法的扫描范围内实现资金的逻辑脱钩。
衡量一种方式是否“正确”的标准,在于其成本、安全性与可持续性的三位一体平衡。任何脱离了成本收益分析的盲目操作,最终都会导致“利差收窄”或“信用破产”。如果套取的成本——即手续费与损耗——高到足以吞噬掉资金的周转价值,或者其操作风险威胁到了信用根基,那么这种方式在逻辑上就是失败的。一个成熟的策略应当追求在极低的风险溢价下,实现额度利用率的最大化。真正的专业者,关注的不是如何一次性完成大额转化,而是如何通过精细化的额度管理,构建一个低损耗、长周期的信用流转模型,从而实现信用价值的长期挖掘。
相关文章
得物退运费10元怎么到账
关于得物平台退款运费的到账逻辑,并非简单的直接提现。用户所见的十元金额,实质是平台对物流成本的一种事后核算与返还,其资金流向遵循电商平台的账户体系规则。这种资金回流通常不会直接进入银行卡,而是体现为账...
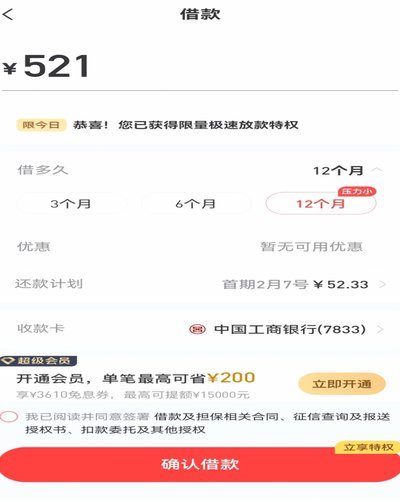
分期乐购物额度如何快速提取
想要从分期乐购物额度中借出资金,首先需要明确的是,分期乐作为一个消费金融平台,并非传统意义上的银行借贷。因此,其操作流程和条件与传统金融机构有所不同。用户在获取到购物额度后,可以通过以下步骤申请借款:...
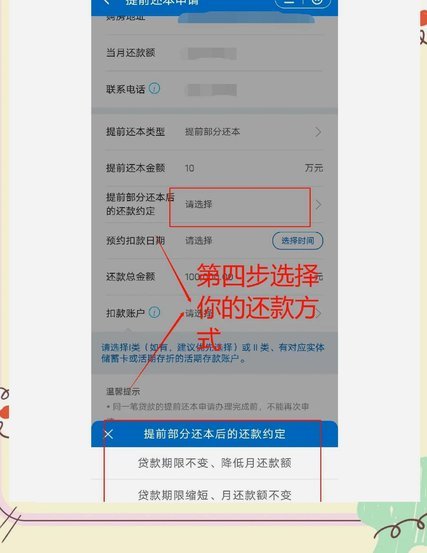
拍拍贷灵活还款攻略
关于“拍拍贷怎么方便还款”的问题,可以从多个角度进行探讨。首先,从借款人角度来看,“拍拍贷”提供了多种灵活的还款方式以满足不同的需求。例如,借款人在借款协议中可以选择等额本息、等额本金或按日计息等多种...
贷款额度等待放款?这期实操告诉你全部流程和等待期!
在金融产品日益丰富且竞争激烈的市场环境中,用户对于借款产品的需求和期望也日益提高。以“羊小咩取现额度等待放款”为例,这一过程背后实际上涉及到多个复杂的因素。首先,额度等待放款的时间主要取决于申请用户的...
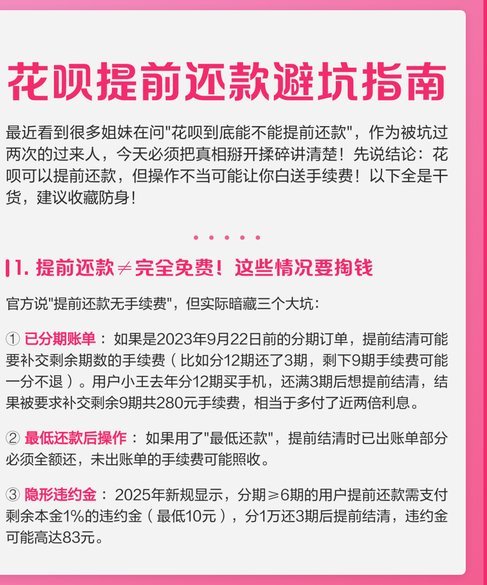
花呗如何提现全攻略避免踩雷区
花呗的提现机制一直是个让用户困惑的话题,并非直接与银行卡间接关联。直接提现实际上是将花呗账单余额转换成可以用于银行卡消费的形式,这与传统意义上的“提现”有所不同。首要步骤,必须确保你的花呗账户已经开通...
24小时实时二维码套现揭秘
数字化支付的普及在极大提升交易效率的同时,也无形中构建了一道“流动性围墙”。当资金被锁定在特定的生态账户、礼品卡或虚拟资产中,这种“支付便利”便在某种程度上变成了“变现障碍”。所谓的“24小时二维码套...