花呗套现现金的严重后果
花呗套现出现金,看似便捷,实则风险滔天,其后果远不止于简单的滞纳金。从金融运作机制和消费者权益的角度来看,这种行为不仅仅是违背了花呗和支付宝的使用规则,更会引发一系列复杂的金融风险和潜在的法律问题。首先,这种行为严重扰乱了支付平台的正常运营模式。花呗的核心功能是提供消费信贷,而套现利用了这一机制进行资金流动,导致平台对资金来源的监控失效,增加了欺诈、洗钱等犯罪活动的可能。一旦平台发现此类行为,除了向监管部门报告外,还可能面临高达数百万甚至上千万的罚款,甚至被吊销经营许可证。更重要的是,频繁的套现操作会严重缩短花呗的有效期限,导致用户提前还款压力增大,降低花呗的实际使用价值,形成恶性循环。
其次,花呗套现出现金的后果主要体现在个人财务风险方面。套现的资金本质上是短期借贷,利率远高于正常贷款,一旦出现还款困难,用户将面临极高的逾期利息压力。更为严重的是,花呗的信用评估体系建立在用户的消费习惯和还款记录之上。频繁的套现行为,尤其是未按期还款,会导致用户的信用等级大幅下降,影响未来正常的消费需求,甚至可能影响信用卡申请、贷款审批等。此外,花呗的还款提醒机制是基于用户的真实消费行为,套现行为破坏了这一机制,使得用户可能对还款时间产生误判,最终导致逾期还款的风险。平台会对违约行为进行严格处罚,包括冻结账户、限制消费功能等,影响用户日常的支付需求。
从监管层面来看,花呗套现出现金的行为,已经触及了金融监管的敏感区域。监管部门对支付平台的征信功能和风险控制机制进行了持续加强,旨在维护金融市场的稳定和保护消费者权益。此类行为被视为对金融监管的挑战,会引发监管部门的高度重视和严厉打击。未来,随着监管力度进一步加大,花呗套现出现金的风险会进一步提升,相应的惩罚措施也会更加严厉,例如,不仅会面临罚款,还可能面临法律责任追究。更重要的是,这种行为将直接损害用户自身的信用形象,长期影响个人财务状况。
最后,需要强调的是,花呗套现出现金的风险不仅仅是经济上的,更蕴含着道德风险。这种行为是对金融规则的无视和对消费者的欺骗,侵蚀了金融行业的诚信体系。从长远来看,任何破坏金融规则的行为都将对整个金融体系造成损害,最终影响到所有用户的利益。对于花呗用户而言,应该理性看待花呗的消费功能,将其作为一种消费工具而非“取钱工具”,切勿抱着“套现”的目的使用,否则将面临巨大的风险和严重的后果。理解并遵守金融规则,保障自身权益,才是花呗用户应有的正确姿态。
相关文章
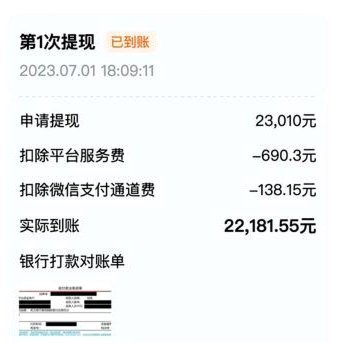
得物提现:信任危机或运营短板?
得物提现未能到账,在用户群体中已经成为一个绕不开的痛点,远非简单的技术故障所能解释。这并非个例,而折射出平台运营模式、风控体系以及用户体验设计等多重因素的复杂问题。得物通过“鉴定”和“转售”构建了独特...
小额信贷获利之道
在金融信贷领域,“羊小额度”这一概念通常与小额信用额度的管理密切相关。如何有效提取并利用这些看似微不足道但累积起来却能产生重要影响的额度,是一个值得深入探讨的问题。 首先,从技术层面来看,套取小额信...
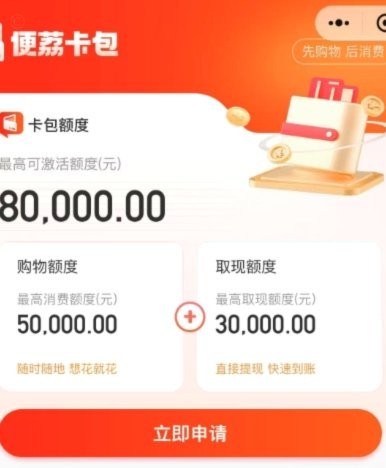
便荔卡20000实际到账多少
便荔卡20000的到手金额取决于多重变量的叠加效应。首先需明确其核心兑换机制——是否采用固定折扣率还是阶梯式返现。例如某卡种宣称"充值20000享8折",实际到手金额可能因消费场景差异而波动。部分卡种...
商家微信拿去花,现金违法吗?
近年来,随着移动支付的普及和便捷,各种线上金融产品如雨后春笋般涌现,“拿去花”便是其中之一。这类产品通常以较低门槛吸引用户开通并使用其服务,在一定程度上缓解了部分用户的短期资金需求压力。“拿去花套现商...
微信分期付款如何开通?超详细教程一步步教你
微信分期服务,作为一种便捷的支付方式,近年来越来越受到消费者的青睐。要了解如何开通微信上的分期付款功能,首先需要明确的是,这项服务并非默认开启,而是通过特定的应用程序或小程序提供的增值服务。 以微...
套花呗手续费多少?风险提示
近年来,网络金融产品的多样化让资金周转变得更加便捷,但随之而来的套现行为也引发了广泛关注。花呗作为一种常见的消费信贷产品,在用户中拥有广泛的应用。然而,许多人对“套花呗钱要多少手续费”这一问题充满了好...