白条付费额度是白条吗
白条作为蚂蚁集团推出的消费信贷产品,其核心功能是为用户提供短期信用额度。而"付费额度"这一概念常被误认为是白条的延伸,实则二者存在本质差异。白条本质上是信用账户,其额度来源于用户信用评估结果,具有明确的授信周期和还款义务。付费额度则更多指向特定场景下的临时授信,例如通过支付宝的"先享后付"功能,用户可在商家端获得即时支付权限。这种额度通常与消费场景绑定,具有临时性和场景化特征,与白条的通用性存在明显区别。
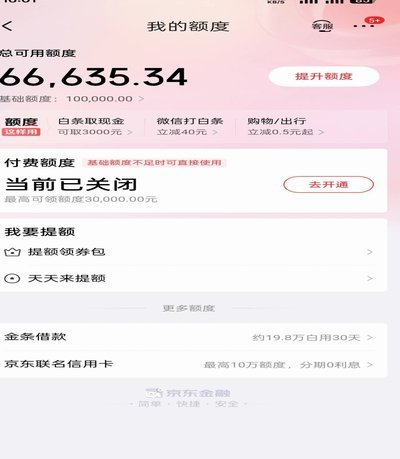
从金融工具属性看,白条属于标准化信用产品,其额度管理遵循严格的风控模型,包含额度上限、使用频率、还款周期等规则。付费额度则呈现高度定制化特征,商家可根据自身需求设定不同额度规则,例如设置单笔支付上限或限定使用时段。这种灵活性使付费额度更贴近即时消费场景,但同时也降低了风险控制的统一性。值得注意的是,部分平台将付费额度与白条额度合并计算,这种操作可能模糊二者界限,需用户仔细区分不同额度的适用范围。
在实际应用中,付费额度常作为白条的补充工具存在。例如用户在电商大促期间,可通过商家提供的临时额度完成支付,此类额度通常与白条账户共享信用评估结果,但具有独立的使用规则。这种模式既满足了短期资金周转需求,又避免了过度授信风险。然而,部分用户可能因混淆两者概念,误将付费额度视为白条额度的延伸,从而忽视了不同额度的还款责任和利息计算方式。这种认知偏差可能导致还款逾期风险,甚至影响整体信用记录。
从风险控制角度看,付费额度的管理机制往往比白条更宽松。由于其使用场景具有明确的消费目的,平台可针对特定商户设置额度上限,降低资金滥用风险。但这种灵活性也带来潜在隐患,例如用户可能因过度依赖临时额度而忽视长期信用管理。值得注意的是,部分平台将付费额度纳入白条信用评估体系,这种做法虽能提升资金使用效率,但也可能因额度滥用导致信用评分波动。用户需警惕这种隐性风险,合理规划不同额度的使用比例。
当前消费金融生态中,付费额度与白条的界限正逐渐模糊。随着金融科技的发展,两者正在形成融合趋势,例如通过智能风控系统实现额度动态调配。但这种融合并未改变其本质属性,付费额度仍需遵循特定场景规则,而白条作为独立信用工具需承担更严格的还款义务。用户在使用过程中,应建立清晰的额度认知,区分不同工具的适用范围,避免因概念混淆导致的财务风险。同时,平台需在产品设计中强化信息披露,帮助用户准确理解各类额度的实际含义和使用限制。
相关文章
分付转账给个人取钱注意事项
“分付怎么转给个人取钱”这个问题,实际上反映了复杂财务关系的微妙之处。它不仅仅是资金的转移,更涉及到信任、合规、以及潜在的风险控制。传统意义上的“分付”通常指项目合作、商品代金、甚至某些服务费用的结算...
黄金现货市场趋势解析
黄金现货市场的趋势分析一直备受投资者和经济学家的关注,特别是在全球经济不确定性增加的背景下。近年来,全球政治经济环境的变化对金价产生了显著影响,例如地缘政治冲突加剧、通货膨胀压力上升以及美元汇率波动等...
如何安全解绑银行卡避免麻烦
“同城”解绑银行卡,其实远比简单地取消支付账户关联复杂得多。这涉及到金融体系的底层机制、用户行为习惯的养成、以及监管部门的合规要求。许多用户在放弃使用“同城”平台时,仅仅操作了简单的“取消支付”或“解...
拍拍贷的贷款陷阱如何破解?
拍拍贷的运作机制本身就蕴含着一种微妙的杠杆效应,将用户置于一种持续的循环之中。其核心在于小额贷款、高利率和频繁的还款要求,这些元素共同构建了一个“陷阱”。并非简单地“套取”钱款,而是理解其背后的算法驱...
花呗秒套平台真假?关闭方法揭秘
近年来,随着互联网金融的迅猛发展,“花呗秒套平台”这一概念在网络上频频出现。这类平台宣称能够快速获取蚂蚁金服旗下的信用支付工具“花呗”的额度,但实际上,这些所谓的“秒套”服务存在诸多风险和疑点。...
分期乐还能用吗?合规转型下的新变化
“分期乐”的现状,远比单纯的“还能用吗”更为复杂,它所反映的,是金融科技行业自身发展、监管政策调整以及消费者行为转变等多重因素交织下的一个微妙图景。2021年,分期乐因“违规催收”等问题引发广泛关注,...