有额度为何借款被拒?解密分期乐背后的秘密
在消费金融领域,分期乐作为一家专注于分期付款服务的平台,其用户常常会遇到一个令人困惑的现象:明明有额度却无法成功借款。这种看似矛盾的情况背后,实际上隐藏着复杂的逻辑和机制。要理解这一现象,我们需要从用户资质、平台风控策略以及市场环境等多个维度进行分析。
首先,用户资质的不匹配是导致有额度却借不出来的主要原因之一。尽管平台会为用户授予一定的信用额度,但这并不等同于用户具备实际的借款能力。平台的风控系统会综合评估用户的收入水平、消费习惯、负债情况等因素,如果这些指标未能达到平台的准入门槛,即使有额度,借款申请也可能被拒绝。
其次,平台的风控策略也是影响借款成功与否的关键因素。分期乐作为一家消费金融公司,其核心目标是控制风险、确保资金安全。在授信过程中,平台会根据市场环境、经济周期以及自身风险偏好调整放贷策略。例如,在经济下行压力较大的情况下,平台可能会收紧信贷政策,提高审批门槛,从而导致部分用户即使有额度也无法成功借款。
此外,市场环境的变化也会对用户的借款体验产生重要影响。近年来,消费金融行业整体呈现出监管趋严、竞争加剧的趋势。在这种背景下,分期乐需要在合规性与用户体验之间找到平衡点。为了防范系统性风险,平台可能会对高风险用户采取更为审慎的态度,进一步限制借款额度或提高审核标准。
最后,用户的借款行为本身也可能影响其能否成功提款。在实际操作中,平台会动态调整用户的可用额度,并根据用户的信用表现进行实时更新。如果用户在借款过程中表现出还款能力不足或信用记录异常,平台可能会临时冻结额度或降低额度,导致用户无法成功借款。
总的来说,分期乐有额度却借不出来的原因是多方面的,既涉及到用户资质与平台风控的匹配程度,也与市场环境和行业政策密切相关。对于用户而言,了解自身信用状况、合理规划财务、提升信用评分是提高借款成功率的关键。同时,分期乐也需要在风险控制与用户体验之间找到平衡,通过优化产品设计和服务流程,为用户提供更加高效、透明的分期付款服务。
相关文章
帮别人套现5000元违法吗?
近年来,随着现金交易的逐渐减少以及电子支付手段的发展,“帮别人套现”的行为似乎不再那么鲜见。然而,对于“帮别人套现5000元是否犯罪”的问题,并不能一概而论,它涉及到多个法律层面。 首要考虑的是帮助...
花呗套现规模有多大
“套现花呗平台出多少钱”这个问题,远不止一个简单的数字答案,它涉及了金融科技的漏洞、市场经济的复杂性以及个人行为的道德边界。要理解这个问题的规模,首先需要认识到花呗套现的本质:它并非单纯的交易行为,而...
携程拿去花秒到账攻略
携程拿去花,作为其推出的新型消费金融产品,以其“零手续费”和“秒到账”的宣传著称,吸引了众多用户。然而,对于新用户来说,提现流程的理解至关重要,否则可能因为操作不当而产生焦虑。实际上,“秒到账”并非真...
得物平台:优选潮品,值得买
得物购物平台自2013年成立以来,凭借其独特的二手交易平台定位迅速吸引了大量用户。如今,它已发展成为涵盖新品交易的综合性电商平台。从品牌验证、鉴定服务到严格的供应链管理,得物在多个方面展现了其专业性和...
如何安全解绑银行卡避免麻烦
“同城”解绑银行卡,其实远比简单地取消支付账户关联复杂得多。这涉及到金融体系的底层机制、用户行为习惯的养成、以及监管部门的合规要求。许多用户在放弃使用“同城”平台时,仅仅操作了简单的“取消支付”或“解...
美团月付退款多久能到账?
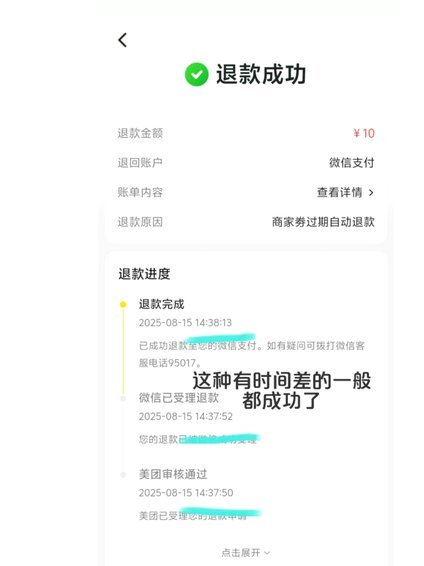
退款路径的确定性与支付渠道的关联性 美团月付退款的核心逻辑在于资金回流路径的可追溯性。当用户发起退款申请后,系统会根据原始支付渠道进行逆向操作。若退款通过绑定的银行卡完成,资金将沿原支付路径返回至用...