拍拍贷用户真实体验:便捷服务背后的争议
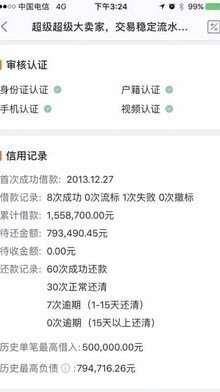
拍拍贷作为中国最早涉足线上信贷的平台之一,其用户群体的反馈始终呈现两极分化。早期用户普遍认可其“无抵押、快速放款”的特性,尤其在2015年前后,该模式填补了传统金融机构服务触达的空白。但随着用户规模扩张,部分借款人反馈催收手段激进、年化利率隐性抬升,这种矛盾在2018年银保监会出台《网络借贷信息中介机构业务活动管理暂行办法》后尤为突出。值得关注的是,平台在2020年后逐步调整运营策略,通过引入AI客服和智能风控模型,部分用户反映体验有所改善,但核心争议仍集中在资金成本与服务效率的平衡上。
从平台运作逻辑看,拍拍贷的“分散小额”模式曾是其核心竞争力。通过将单笔借款拆分至多个投资人,既降低了个体风险敞口,又提升了资金流转效率。这种设计在2016年前后曾被行业广泛效仿,但随着经济周期波动,部分投资人发现实际收益率与预期存在偏差。平台方对此的解释是,通过动态调整风险溢价机制,但用户端的感知往往滞后于系统算法的迭代。这种信息不对称导致部分用户对平台的透明度产生质疑,尤其在逾期处理环节,不同地区的执行标准差异引发争议。
风险控制体系的演变是理解用户评价的关键切口。拍拍贷早期依赖人工审核和简单征信模型,2017年后引入大数据风控,将用户行为轨迹、社交关系链纳入评估体系。这种升级使不良率从2016年的7.2%降至2021年的3.8%,但部分用户反馈“过度依赖数据画像”导致误判,例如因消费习惯被误判为高风险用户。平台对此的应对是增加人工复核比例,但成本上升压力促使其在2022年后进一步强化算法自主决策权,这种转变在用户群体中形成新的认知分歧。
行业监管环境的变迁深刻重塑了用户对拍拍贷的评价维度。2020年《关于加强网络借贷信息中介机构资金撮合业务活动监管的通知》出台后,平台被迫剥离自融业务,转向纯信息撮合模式。这一调整使部分用户感到服务温度下降,但合规性提升带来的长期信任度改善被另一部分用户认可。值得注意的是,2023年拍拍贷启动的“用户权益保障计划”,包括逾期协商通道优化和利率透明化承诺,虽未完全消除质疑,但客观上推动了行业用户评价体系从单一功能导向向综合价值评估的转型。
相关文章
携程拿去花秒到账攻略
携程拿去花,作为其推出的新型消费金融产品,以其“零手续费”和“秒到账”的宣传著称,吸引了众多用户。然而,对于新用户来说,提现流程的理解至关重要,否则可能因为操作不当而产生焦虑。实际上,“秒到账”并非真...
如何安全解绑银行卡避免麻烦
“同城”解绑银行卡,其实远比简单地取消支付账户关联复杂得多。这涉及到金融体系的底层机制、用户行为习惯的养成、以及监管部门的合规要求。许多用户在放弃使用“同城”平台时,仅仅操作了简单的“取消支付”或“解...
拍拍贷的贷款陷阱如何破解?
拍拍贷的运作机制本身就蕴含着一种微妙的杠杆效应,将用户置于一种持续的循环之中。其核心在于小额贷款、高利率和频繁的还款要求,这些元素共同构建了一个“陷阱”。并非简单地“套取”钱款,而是理解其背后的算法驱...
白条秒到账的合法实现路径
近期,有关“白条秒到账”的讨论热度不减。所谓“秒到账”,意指在特定条件下,用户能够快速获取到所购买商品或服务的款项。这种模式对商家和消费者都具有吸引力,但如何合法合理地实现这一目标并非易事。 首先,...

便荔卡提额技巧:消费行为优化与银行风控评估详解
便荔卡额度的调整机制本质上是银行风控系统与用户信用行为的动态博弈。核心逻辑在于通过消费频次与金额的结构性变化,向系统传递资金周转能力的信号。高频小额交易能有效激活账户活跃度,但需注意单笔金额需控制在授...

安全快速取出资金的步骤指南
随着金融科技的不断发展,越来越多的人选择使用电子支付工具来管理自己的财务。其中,“分付”作为一种新型的金融服务模式,在日常消费中变得越来越受欢迎。然而,很多用户对于如何正确地进行提现操作感到困惑不解。...