微信分付取现商家收费全解析
“微信分付取现商家怎么收费”这个问题,远比单纯的“收费标准”复杂得多。它涉及到平台搭建、服务提供、以及商家自身运营等多重因素。早期微信分付取现模式的兴起,很大程度上依赖于解决了线下商家收款难题。然而,...
得物分期付款如何实现资金变现?风险深度解读
得物分期服务自推出以来,受到了众多消费者的欢迎。它通过与各大电商平台合作,为用户提供了一种便捷的支付方式——先享受商品再分期付款。然而,在享受其便利的同时,部分用户可能会寻求更灵活的方式来使用这项服务...
拿去花为何不再通行
曾经, “拿去花”模式,即通过高额补贴、短期优惠迅速积累用户,再通过广告变现或进一步商业化,在互联网行业屡见不鲜。它如同一个诱人的陷阱,用户被低价甚至免费的服务吸引入住,企业则在前期积累数据和品牌认知...
便荔卡提额技巧:消费行为优化与银行风控评估详解
便荔卡额度的调整机制本质上是银行风控系统与用户信用行为的动态博弈。核心逻辑在于通过消费频次与金额的结构性变化,向系统传递资金周转能力的信号。高频小额交易能有效激活账户活跃度,但需注意单笔金额需控制在授...
从“想做”到“做到”:兑现意图的最小行动指南
兑现的本质是将抽象意图转化为可感知的成果,这个过程需要突破思维惯性。当人们面对"如何兑现"的困惑时,往往陷入两种误区:要么将目标无限放大导致畏难,要么将行动简化为机械重复。真正的关键在于建立"最小可行...
分付的艺术:构建信任与责任
## 分付的本质:构建信任与承载责任 分付,并非简单的任务下达,更是一项复杂的系统工程,是组织内部信息传递和权力转移的关键环节。其核心价值在于将战略目标拆解为可执行的行动,并确保这些行动与整体战略方向...
便利店不卖避孕套?深度拆解零售业的运营逻辑
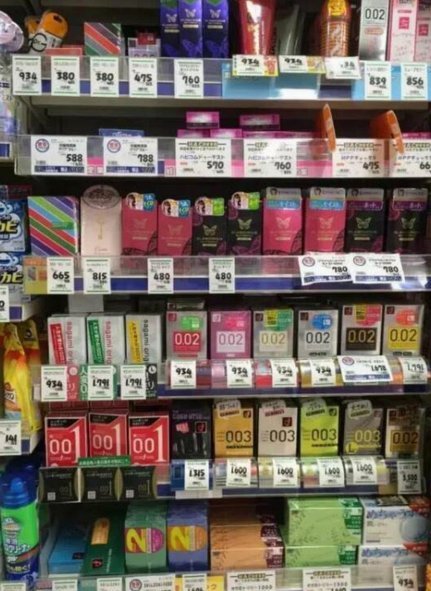
便利店的商品陈列和销售规范并非由单一的、普遍适用的禁令构建,其根源更深层地植根于零售业态的精益化运营模型和复杂的商品分类管理体系。从系统层面看,便利店的核心竞争力在于高周转率、高效率的即时消费补给。避...
分期乐额度秒到账体验
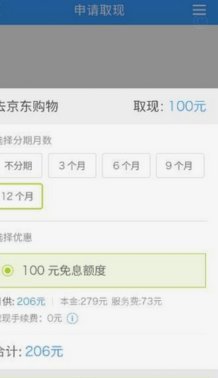
“分期乐购物额度秒到”的现象,远不止是一种便捷的支付方式,它触及了我们消费习惯的根基,以及金融科技企业对用户关系的深刻理解。这种模式的流行,源于对“信用”的重新定义。传统上,获取信贷额度需要提交复杂的...
如何优化京东白条额度使用策略
京东白条额度的生成机制本质上是基于用户行为数据的算法模型。平台通过分析用户的消费频率、支付习惯、账户活跃度等维度,建立动态评估体系。例如高频次的正品消费会触发额度增长机制,而短期集中采购可能被判定为资...