微信分付套现是否可行?
微信分付作为一种基于信用的金融服务,旨在为用户提供便捷的消费体验。关于“微信分付的钱可以套出来吗”,这个问题实际上触及了金融产品的核心——资金流向和使用规范。通常情况下,任何形式的资金转移都受到法律法...
羊小咩逾期不还的多重影响
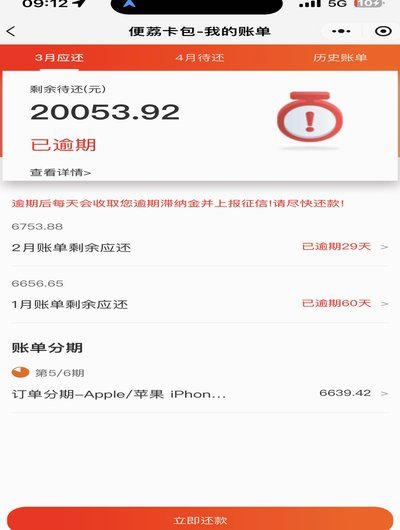
逾期行为在金融体系中如同多米诺骨牌,首当其冲的冲击来自信用记录的崩塌。羊小咩平台通常接入央行征信系统,逾期记录会同步至个人征信报告,形成难以消除的信用污点。这不仅限制未来获取贷款、信用卡等金融服务的资...
解析教程背后的深层逻辑
教程解析,远不止于“简单拆解”,它更像是一场关于知识沉淀和理解的探索。我们常常对优秀教程的成功感到困惑,认为其精简的步骤和清晰的解释是万能的。然而,真正优秀的教程解析,其核心在于对原教程背后的思维模式...
花呗欠款三年后突然要求还款
花呗欠2万三年了,突然要还款,这种情况在现实中并不少见。作为内容创作专家,我认为这种现象不仅涉及个人财务管理,还与金融平台的运营规则、风险控制以及用户行为规范密切相关。 首先,我们需要明确“花呗”是如...
价值平台:信任与共识的变现
**价值载体与网络效应的共振场** 探究与和便荔卡包机制相似的平台,讨论的并非简单的功能类比,而是底层商业模式所依赖的稀缺价值捕获机制。这类平台的核心命题,在于构建一个高度私域化、强信任基础的消费与流...
套花呗手续费真相:隐藏成本与风险
“套花呗钱”这个词,表面上看是解决资金周转问题的捷径,实则是一个风险极高的行为。它本质上是一种利用金融产品的漏洞进行借贷操作,而这其中隐藏着不少不为人知的成本。所谓的“手续费”,其实并非一笔明确的金额...
净值超10元的基金有哪些?
在当前市场环境下,基金净值突破10元,对投资者而言意味着初始投资已经实现了相当可观的回报。但这样的基金往往也伴随着更高的关注度和潜在风险。究其原因,这些高净值基金大多诞生于特定历史阶段的行业爆发期,例...
得物佳物分期额度:看完这篇全搞定
得物佳物分期额度的设定并非单一数值,而是依托多维数据模型动态生成。平台通过整合用户信用评分、消费行为轨迹、资产状况等维度,构建个性化额度评估体系。例如,芝麻分高于750的用户可能获得基础额度上限,而连...
携程积分如何高效变现
**价值重构下的效用最大化路径:深度解析“套现”逻辑** 从专业的角度来看,“将携程积分或代金券最大化变现”这一概念,其核心本质并非是寻求字面意义上的“套现”,而是在进行一次跨维度的“价值重构”。用户...
韩剧频繁用"歪曲"明朝剧情
历史剧的本质,从来不是考古学的复述,而是一种高度情绪化、服务于戏剧冲突的文化重构。当韩剧将视角对准明朝这一特定历史时期,并在其中植入大量贬损或丑化其制度、社会结构的叙事元素时,这种历史的描绘便超越了简...