分期乐借款遭“秒拒”的背后真相
分期乐借款“秒拒”现象,远非简单的审批流程问题,而是一个复杂信用评估体系下体现出的独特反馈。从内容创作者的角度观察,这种“秒拒无原因”的体验主要源于分期乐在风险控制上极度严苛的选择标准。他们的模型并非...
征信查不出来?别急!
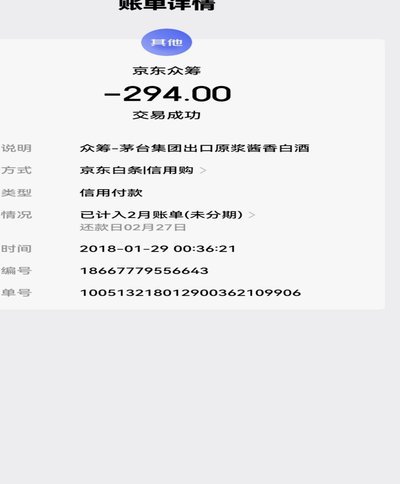
“京东白条不上征信我查过”这种说法,在互联网讨论中屡见不鲜,但它本质上是一个基于认知盲区的逻辑误区。很多用户在查询征信报告时,仅仅关注了“查询记录”或者“个人基本信息”栏目,发现没有看到明显的“京东白...
分期乐实物秒变现金
这种从未来分期资产折现为即时现金流的模式,其核心机理,本质上是一场复杂的负债透支与心理价值的重构。它并非单纯的金融交易,而是一套高效且具有高度诱惑力的资本循环路径。从经济学的视角观察,其最大的吸引力在...
得物提现银行卡需满足哪些条件
得物提现至银行卡的能力,并非简单的“能”或“不能”二元划分。早期得物的提现机制确实较为单一,主要依赖于支付宝和微信支付作为最终到账途径。然而,随着平台功能的不断完善以及用户需求的日益增长,得物已经逐步...
花呗套现别盲目,警惕背后的风控与信用风险
花呗作为支付宝生态下的主流消费信贷工具,其核心逻辑建立在用户信用评估与真实消费需求的基础之上。所谓“套取”字眼背后往往隐藏着试图绕过正常购物场景进行资金提取的意图,这种行为本质上极易触发风控系统的预警...
得物提现步骤详解与注意事项
“得物提现”的提现流程,实际上涉及到多个环节,并非简单的“一键提现”,而是需要用户对自身行为和收益的理解,并按照平台规则逐步操作。首先,要明确的是“得物提现”并非直接将充值余额转账,而是基于用户在得物...
羊小咩秒级取现
数字经济时代下,资金流转效率已成为衡量金融服务产品核心竞争力的关键维度。传统支付链路中存在的结算延迟,本质上是信息不对称与清算机制滞后的体现,而“羊小咩取现秒到”这一现象的背后,实际上是用户对资产流动...
美团额度:商家如何高效获取
美团的额度,对于商家来说,是吸引消费者的关键筹码。它直接决定了商家在平台上推广商品、服务的力度,也影响着最终的盈利能力。然而,如何有效地“套出”美团额度,让它真正发挥作用,却是一个需要深入思考的课题。...
得物额度取现后现金为何无法使用?
得物额度取现后现金为何无法使用?近期,不少用户反映,在成功将平台内的虚拟货币兑换为银行账户中的真实资金之后,却发现这部分款项似乎受到了某种限制或约束,并不能像预期那样自由地用于日常消费或是其他理财行为...
2025鹿优选额度:稳流合规增额
2025 年金融环境变化导致传统套利模式失效,单纯依靠小额高频交易去套取额度的行为已不再被主流平台所认可。鹿优选等消费权益类产品的额度调整机制往往与用户的真实消费画像深度绑定,这要求用户在参与此类活动...